《案例分享》信用貸款
健身教練獲貸40萬還負債降月付實案分享
前言:
最早與本案委託人接觸是在今年四月初,當時她加Line好友後表示“我想詢問債務整合的相關資訊;目前有信貸一筆月繳3,647元、融資車貸兩筆x潤(汽車) 月繳13,440元、x富(機車)月繳2,940元,卡循一筆欠款44,761元繳最低;因為近期有申請三間銀行貸款,都因綜合評分不足被打槍,想問以我目前的薪資有辦法做整合嗎?今天有詢問裕富機車增貸10萬已核准,但還沒對保;想再尋問看看是否能貸多一點。”
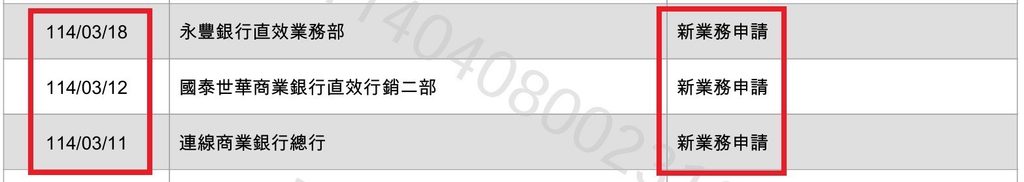
由於她自述『已送三家銀行接連被婉拒』,且『信用卡一張有欠款』繳最低,將進一步影響到她近期個人聯徵信用分數;當時我請她上網自行調閱一份信用報告,以利提供先行分析評估目前是否為最佳送件時機。隔天她傳信用報告、驚覺除了聯徵新業務查詢有三次〔永豐銀(03/18)、國泰世華(03/12)、連線銀(03/11)〕之外,另外兩張卡去年七月甚至還有遲繳紀錄(如下圖):
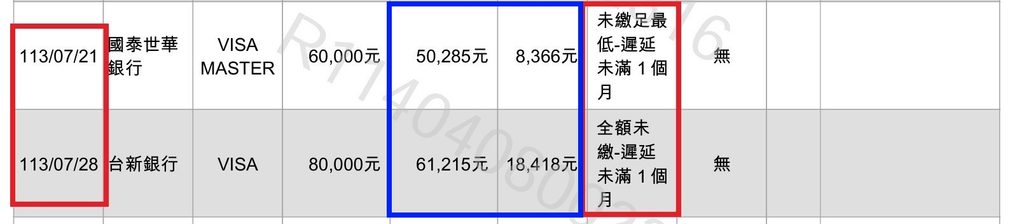
*113/07:國泰信用卡『未繳足最低-遲延未滿一個月』
*113/07:台新信用卡『全額未繳-遲延未滿一個月』
我當下跟該網友表示『必須等七月中下旬再重新規劃;現在再申請的核准機率非常低、別再輕易嘗試送件。』直到七月中下旬我再與該網友重新接洽,請她再重新申請調閱一份信用報告查閱,又發現三個月内又多了兩家銀行〔T銀(05/06)、K銀(04/24)〕?她回覆“那時銀行業務說可以過幫我送,結果還是沒有過…”坦白說、這兩家銀行業務『若非不用心,就是缺衝進案量、只是給主管一個交代』,卻罔顧當事人權益。
我重新請她備齊本次所需相關資料,以利進行初步彙整與書審評估作業……
本案委託人H小姐現職年資、薪資、負債、信用往來、聯徵被查詢現況:
現職單位:某健身有限公司
職稱:健身教練
健保轉入時間:民國112年09月18日(年資1年10個月)
健保投保金額:63,800元(薪調114/03/01)
113年薪資所得申報金額:432,085元
近六個薪資存摺明細:
114/07/10 薪資 25,837元(底薪)
114/07/04 薪資 17,330元(獎金)
114/06/10 薪資 23,755元(底薪)
114/06/05 薪資 53,460元(獎金)
114/05/09 薪資 24,180元(底薪)
114/05/05 薪資 15,911元(獎金)
114/04/10 薪資 25,747元(底薪)
114/04/05 薪資 19,172元(獎金)
114/03/10 薪資 25,732元(底薪)
114/03/05 薪資 30,655元(獎金)
114/02/10 薪資 25,904元(底薪)
114/02/05 薪資 31,868元(獎金)
銀行負債:
*O銀行信用貸款:核貸時間111年09月/核貸金額15萬/分五年攤還/月付金約3,647元(利率15.98%)/餘額約8.2萬元
*台新銀行信用卡:核卡時間108年07月/信用額度8萬/應繳總金額0元/未到期待付款0元/不須繳款
*國泰世華信用卡:核卡時間109年08月/信用額度6萬/應繳總金額28,438元/未到期待付款17,135元/全額繳清
非銀行負債(監理站登載以下二筆動保設定資訊):
*和x汽車貸款:核貸時間113年08月/核貸金額60萬/分五年攤還/月付金13,440元(利率12.3%)/剩餘51.5萬(餘48期)
*裕x機車貸款:核貸時間114年04月/核貸金額10萬/分三年攤還/月付金3,510元/剩餘11.5萬(餘33期)
最近三個月內聯徵查詢:K銀(05/06)、T銀(04/24)
繳款信用往來:近一年信用正常無延遲
對本案詳細評估與分析意見:
1. H小姐現職於某知名連鎖健身中心擔任教練一職,年資不算久未滿二年;由於大多數銀行對於健身教練申請信用貸款的收入結構(底薪、課堂抽成、業績獎金)有明確界定,以本案委託人7月獎金17,330元跟前一個月的獎金53,460元~就看得出來有明顯落差,為避免高估收入、所以對於收入認定上多採取『底薪全額認定、獎金打折計算』。
2. H小姐07/21所重新調閱的聯徵信用報告分數僅495分~實屬弱勢,回顧她最近一年信用卡繳款多採取循環信用,到6月時才將帳單全額繳清;而兩張信用卡的遲繳紀錄也因為信用卡繳款紀錄揭示期一年、故已消失查無資訊。但近期內又增加到兩次新業務送件查詢,再送、勢必會受到前面兩家婉拒的影響。
3. H小姐機車貸款於今年四月又再申請增貸,代表她在周轉資金上確實出現匱乏的窘境;偏現今已不少銀行開始重視『融資車貸』這一部分的債務,連帶都會透過相關管道查閱申請人是否有利用動產增貸,如查到、都會一併將車貸的月付金列入本次信貸的總支付比計算。更不用提這筆機車貸還是『近期内獲准』~增加銀行婉拒的機率。
4. 雖然H小姐對所有銀行的負債金額並不多,但是銀行授信會檢視近一年的信用卡使用(額度動用比與繳款)情況、去分析質疑是否因為要申請信貸而先將信用卡款還清的這一動作;而H小姐負擔兩筆車貸的月付金近1.7萬,這部分也會連帶給授信負面觀感,合理認為若核准本次信貸、申請人是否有足夠能力正常繳付信貸與車貸。
操作規劃與應變:
1. 第一次送件程序乍看下都順利,到了銀行電話照會這一階段卻出現照會異常情況;H小姐自行與銀行徵信人員告知「是跟朋友借錢來還清卡款」,導致授信主管認定申請者無自償能力、高風險(外債可能過多)而直接批示婉拒。
2. 之後我們立即決議另改送其它銀行,惟須審慎先查詢欲派送銀行、查行内電腦系統是否曾有黑名單等相關紀錄,待無任何疑慮後再進行。
銀行最終審查結果:
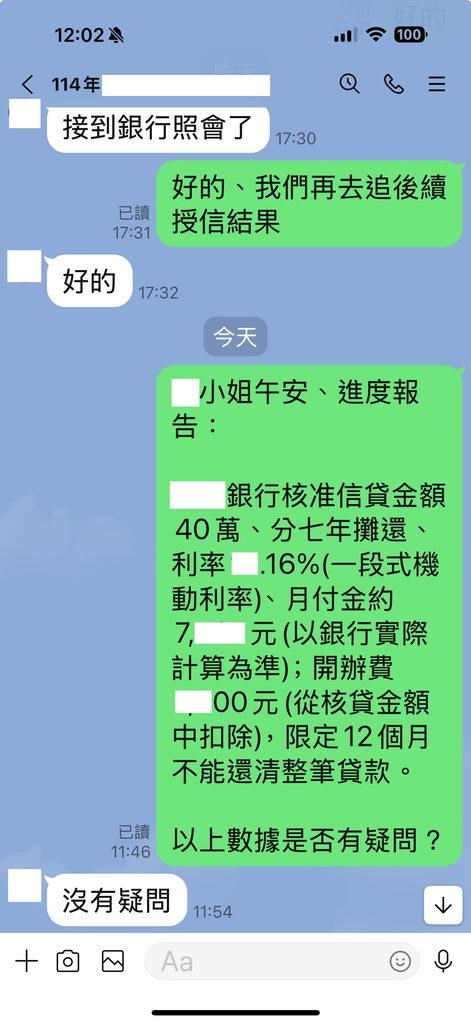
核准40萬/分七年攤還本息/利率x.16%(一段式機動利率)/月付金7,xxx元/開辦費x,x00元(於核貸金額中扣除)/限定12個月內不能清償整筆貸款
結案後心得:
對本案一波二折,從照會異常遭到婉拒、重新評估篩選合適銀行送出的時間為同一天;雖然最終有核准,由於H小姐最近一年內信用卡有循環信用現象,致使銀行內評產生負面減分;我們責請經辦盡全力協助爭取簽降利率、但降幅有限。我們建議H小姐待正常繳款滿一年,再爭取降低利率甚至是轉貸;不過前提『到時候信用狀況須比目前來得更好方有機會』。
誠摯地感謝H小姐的信任囑託與等待,希望這一筆資金到手能按照她原始計劃進行:除將原銀行信貸還清,也一併還清機車貸款,剩餘現金作為考取證照費用及緊急備用金。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
《案例分享》整合負債
廠務操作員獲117萬整合信貸+現金實案分享
【月付省多少】
本貸款核准前、H先生揹負三筆融資車貸、一筆小額借款月付金合計27,610元,一筆富邦信貸7,356元,前項加總支出約34,966元;本次信貸核准後月付金僅1.7萬,立即省下一半負擔。
前言:
有不少網友對於申請銀行貸款可能會覺得陌生,有些網友則會覺得自己申請條件比較不理想,進一步就會尋求網路上的代辦協助;從事金融服務業25年經歷,遇過不少對於銀行貸款事務一知半解、亂槍打鳥、話說比做來得好聽的劣質無良代辦業者,不具備專業金融授信經驗致使委託案件屢遭婉拒,甚至鼓吹委託人跟他們配合的民間業者進行小額借款(如下圖),讓我覺得非常錯愕憤怒。
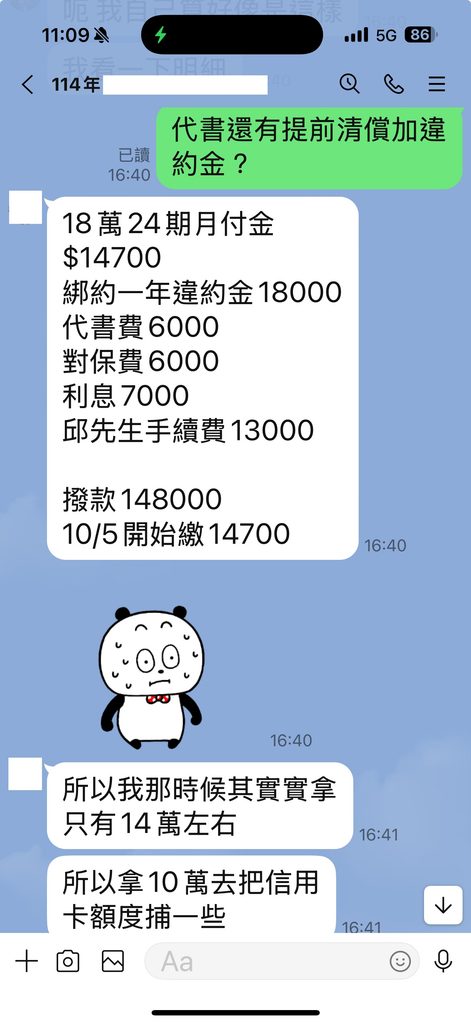
本案委託人就經歷過上述的情況,他是在去年12月透過IG網路資訊得到我的Line連結,當時表示:“自己有一筆信貸剛繳完一年餘額剩41萬,五張信用卡總欠額約14萬、循環信用繳最低應繳;疫情期間家人也用我名字申請兩筆車貸融資(都是家人繳款)。4月有預借現金的紀錄、8月申請C銀遭婉拒、找代辦送F銀信貸亦遭到婉拒;後來也跟代辦所找的民間業主借小額款項18萬(實拿只有14萬左右),不知道有沒有機會可以增貸一筆信貸來做整合並且有多餘資金可使用?”
大致瞭解該網友的經歷與說明,我請對方先提供一些基本資料以利初步書審評估,也告知『評估非正式送件、亦不會調閱聯徵信用報告;若可送、都是以銀行貸款為主,不接觸一般融資民間借款』;獲對方首肯後待資料齊全開始分析…
本案委託人H先生現職年資、薪資、負債、繳款往來信用、聯徵被查詢現況:
現職單位:xxxx工程股份有限公司(實收資本額4億6仟萬)
職稱:xx廠務課 操作員
健保加保時間:111年05月10日(年資3年2個月)
健保投保薪資:53,000元(113年09月01日)
113年國稅局所得申報收執聯:514,870元
近六個月薪轉存摺(第一銀行):
2025/08/08 薪資 60,973元
2025/07/10 薪資 62,576元
2025/06/30 獎金 2,698元(紅利分紅)
2025/06/30 獎金 4,207元(紅利分紅)
2025/06/10 薪資 59,200元
2025/05/29 獎金 4,102元(工作獎金)
2025/05/27 獎金 2,600元(福委會福利獎金)
2025/05/09 薪資 46,087元
2025/04/30 獎金 3,986元(工作獎金)
2025/04/10 薪資 54,740元
2025/03/10 薪資 45,223元(因請假較多)
2025/03/10 獎金 3,750元(工作獎金)
銀行負債:
*台北富邦信貸:核貸時間112年12月/核貸金額47萬/分七年攤還/月付金約7,356元(利率約8.13%)/餘額約38.1萬
*第一信用卡:核卡時間107年10月/信用額度2萬/本期應付帳款2,836元/未到期待付款0元/不須繳款
*玉山信用卡:核卡時間107年11月/信用額度3萬/本期應付帳款2,959元/未到期待付款17,314元/全額繳清
*聯邦信用卡:核卡時間108年07月/信用額度2萬/本期應付帳款-139元/未到期待付款0元/不須繳款
*台北富邦卡:核卡時間112年08月/信用額度10萬/本期應付帳款-13,726元/未到期待付款53,620元/全額繳清
*台新信用卡:核卡時間112年10月/信用額度7萬/本期應付帳款8,030元/未到期待付款28,027元/全額繳清
非銀行負債(已查監理站動保設定資訊):
*中租車貸:核貸時間112年02月/貸款金額30萬/分48期攤還(已繳30期)/月付金約8,490元(利率15.85%)/餘額約15.2萬
*和潤車貸:核貸時間110年12月/貸款金額30萬/分60期攤還(已繳34期)/月付金7,260元(利率15.8%)/餘額約13.1萬
*中租車貸:核貸時間113年11月/貸款金額26萬/分48期攤還(原餘額20萬)/月付金約7,360元(利率15.9%)/餘額約28.4萬
*手機貸兔:月付金4,500元*7期=31,500元
最近三個月內聯徵查詢:無
往來信用紀錄:繳款正常無延遲紀錄
對本案詳細評估與分析意見:
1. H先生目前服務於股票上市櫃企業、年資已三年,擔任職務為廠務內勤操作員、工作算是穩定;詳閱他的薪資明細單、其實本薪不高僅29,200元,必須配合公司作業才會多領輪班、加班、全勤、伙食甚至區域等津貼。
2. 113年綜所稅申報收執聯數據為51萬,換算成平均月薪約4.2萬,與最近六個月的薪資平均數54,799元相比較就明顯偏低;據H先生表示是尚未升職所以薪資比較少,到113年3月升職後整體薪資就有提高。
3. H先生所持信用卡最長時間超過六年,雖然他自述近一個月信用卡帳單均已繳清,但從他自行調閱的聯徵信用報告分析,4月以前都仍夠查看得到信用卡循環信用的情況;且由於信用卡『普遍有較高比重的額度使用率』,致使他信用評分仍顯現較低水準~僅507分。
4. H先生自110年起陸續跟融資公司申請三筆車貸,據他自述有兩筆是幫家人申請,另一筆26萬是自己在113年11月申請的車貸再增貸(原貸時間是112年);這三筆車貸利率平均15.85%非常高!月付金則從7,260~8,490元不等。雖然H先生表示有兩筆車貸各30萬、實際支付貸款者是家人,但基於銀行『貸款掛誰、就算誰支出』~光三筆支出合計就要23K,若派送信貸銀行一旦查到有融資借款項目,這些支出都會算在H先生帳上。
操作規劃與應變:
1. 去年12月當時第一次協助H先生申請信貸整合負債,最終因評分不足遭到銀行婉拒;直到H先生8月初再訪並表示“年初2月陸續把部分債務清理完畢,信用卡部分則從4月繳清,我想詢問以目前狀況,是否能評估可否申請110萬的貸款?”為求審慎、我請他將所有資料更新再重新彙整分析與評估,並進一步協助安排申請事宜。
2. 雖然H先生已全額繳清卡款,但分析其底薪並不高、近一年信用卡仍有循環信用,加上融資車貸筆數多,最新的聯徵信用報告顯示評分偏低;而優勢在於公司資本額、任職年資等。至少可確定的是整體情況確實比去年12月時略改善一些。以他現況、我們分別徵詢幾家銀行意見,初步決定選擇兩家銀行各別申請,等審查結果出來再用數據讓H先生決定要選哪一家。
銀行審查結果『兩家銀行都有核准(如下圖一與圖二),最終只能以選擇一家為主』:
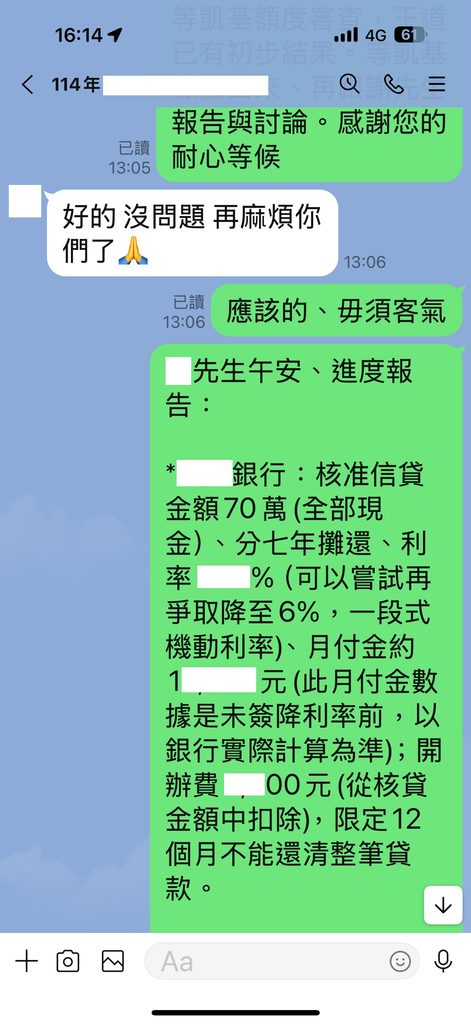
1. 核准107萬/分七年攤還本息/利率x.31%(一段式機動利率)/月付金1x,xx5元/開辦費x,x00元(於核貸金額中扣除)/限定18個月內不能清償
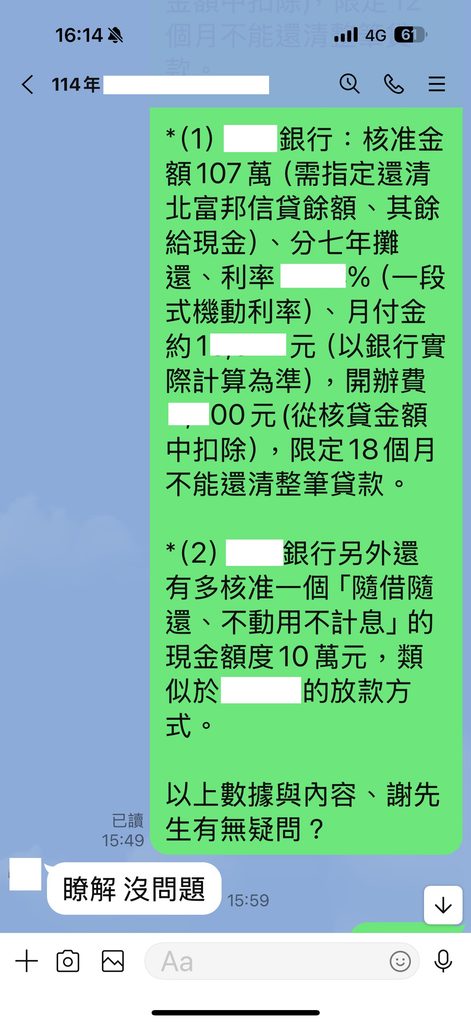
2.另多核准一筆10萬隨借隨還額度
附帶條件:銀行指定清償北富邦信貸餘額,剩餘現金則於撥款當天一併撥付給申請人自行運用。
結案後心得:
我個人認為本案最後能夠爭取到兩家銀行都核准的結果,最大功勞還是在H先生自己。去年12月申請未果後,從年初還清部份債務到繳清信用卡款等,他很盡力地改善自己的信用,也讓去年信用評分從谷底的432提高到507分;因為他願意徹底執行改善措施,讓自己申請條件變得較好,其努力也在本次得到銀行的充分回報。
最後仍要誠摯感謝H先生這段時間的信任與囑託,期許他經過這一次的獲貸、能夠有效降低他的債務支出壓力,也預祝他工作順心如意。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
《案例分享》整合負債
通訊商櫃檯人員獲貸50萬整合信貸卡債實際個案
【月付省多少】
尚未整合前,當事人每月支付台新信貸月付金6,980元,與國泰世華、北富銀兩張信用卡帳單的最低應繳金額8,036、4,025元,如一併加上融資貸款月付金2,452元,前項累計應支出總額約21,493元;整合後僅需對一家銀行繳款,月付金降至9仟元内,每月立即省下1.2萬額外支出!
前言:
『未雨綢繆』、這句成語若是套用在『已有負債且尚未出現遲繳』網友身上應該最貼切不過;但遇過不少網友是『發生遲繳』後才驚覺事態不妙、警急尋求銀行貸款解套,但卻因為遲繳紀錄已被登載到聯徵信用中心,導致各銀行查閱到遲繳紀錄都無法提供授信融資。所以我呼籲、已有債務的網友應該積極面對且尋求解決之道,勿持消極心態因應、避免因遲繳影響到個人信用,讓後續狀況更難以收拾。
本案例就有就出現類似情況;該網友與我接觸時間最初是今年6月,當時她陳述“我有銀行信貸月付金6,980,富邦未繳卡費53,030、國泰未繳卡費68,133;月薪大約3.2萬左右,每期最低應繳金額幾乎要負擔不起,想問有沒有辦法可以調整?目前為止皆無遲繳、卡費只能繳最低金額,且三月中旬有送台北富邦轉貸申請遭婉拒。”
進一步針對她遇到的窘境進行徵詢,確認該網友有一筆信貸是去年7月核撥,由於繳款未滿一年(綁約18個月)、加上兩張卡都有循環信用與卡額度動用滿等因素,皆會造成整體評分不足而遭銀行婉拒);故當時我建議她最好再稍等,這段時間盡可能與家人朋友先調度周轉以維持繳款正常,避免遲繳產生信用瑕疵導致後續整合無法進行。直到8月初、我再與當事人提醒與聯繫,請她預備一些資料進行書審評估作業,同時提供我個人規劃給她參考……。
本案委託人C小姐現職年資、薪資、負債、信用往來、聯徵被查詢現況:
現職單位:xx科技有限公司(資本額100萬)
職稱:櫃檯人員(工作內容:門市銷售手機配件、保護貼保護殼)
健保轉入時間:民國110年07月15日(年資4年1個月)
健保投保金額:33,300元(薪調111/10/01)
113年薪資所得申報金額:n.a
近六個薪資存摺明細(彰化銀行):
114/08/08 薪水 34,023元
114/07/10 薪水 31,312元
114/06/10 薪水 34,023元
114/05/29 薪水 2,000元(端午獎金)
114/05/09 薪水 33,671元
114/04/10 薪水 34,199元
114/03/10 薪水 33,407元
銀行負債:
*台新銀行信用貸款:核貸時間113年07月/核貸金額30萬/分五年攤還(綁約18期)/月付金約6,980元(利率14%)/餘額約25.1萬元
*台北富邦信用卡:核卡時間約三年/信用額度6萬/應繳總金額57,379元/未到期待付款0元/最低應繳金額4,025元/繳最低應繳金額
*國泰世華信用卡:核卡時間約二年/信用額度7萬/應繳總金額31,416元/未到期待付款35,584元/最低應繳金額8,036元/繳最低應繳金額
非銀行負債(監理站動保設定資訊):
*中租機車貸款:核貸時間114年06月/核貸金額7萬/分三年攤還/月付金 2,452元(利率14.86%)/剩餘8.6萬元
最近三個月內聯徵查詢:無
繳款信用往來:信用正常均無延遲
對本案詳細評估與分析意見:
1. C小姐現職單位為資本額100萬科技有限公司,擔任職務為櫃檯人員、實際工作內容包括門市銷售手機配件、保護貼保護殼等;現職年資穩定已有四年資歷,薪資平均數33,439元、與健保投保薪資相當。
2. 信貸一筆30萬是去年7月核撥,由於利率非常高、如果轉貸也會因為仍在綁約期限内須一併支付違約金。信用卡兩張、持卡時間約2~3年,額度使用上總動用比皆超過9成以上,目前僅能繳最低應繳金額維持基本信用。據悉、她信用卡採循還信用繳最低是『近半年』才產生,背景是需要應付日常消費、若沒有現金就只能先刷卡因應。
3. 回顧6月剛接觸C小姐,當時『還沒有機車貸款』這一筆債務;進一步瞭解、這筆機車貸款資金用途是寵物醫療,也沒有多餘空間拿來還卡;這部分如果銀行查到也會要求補充說明,避免因為近期增貸造成信用擴張風險。
4. 值得慰藉的是、C小姐即使經濟方面相對吃緊,但信用卡卻沒有使用預借現金;且信用卡帳款也沒有出現超額爆卡等情況。當然她也很配合戒急用忍、這段時間內都未嘗再找其它銀行申請貸款業務,減少變數產生讓案件能進行得順利(機車貸款是寵物醫療用~不得不為)。
5. C小姐無擔保債務信貸餘額約25.1萬,加上兩張信用卡款約12.3萬,合計約37.4萬債務;負債比約11倍、控制得當仍屬合理範圍内。對銀行債務支出比約57%、加上機車貸款月付則提高到64%,剩下1.1萬去應付日常生活開支,確實顯得捉襟見肘。
操作規劃與應變:
1. 初步徵詢C小姐、整合後每月月付金能夠接受的範圍,經溝通協調她希望能控制在一萬左右,當然能在一萬元內是最好的情況。也由於大多數銀行信貸申請須經過縝密徵信與審查程序,通常到最後會授信的金額都不一定是當初申請的金額;所以我們建議C小姐將申請金額提高,讓銀行授信可能會有修正額度的空間。
2. 原則上規劃申請金額為50萬、分七年攤還、月付金暫計算約8仟元範圍。初估整合後月付金應有機會省下萬餘元,也能夠多留一些現金能還清機車貸款與這段時間跟家屬朋友周轉現金繳信用卡帳單的空間。
銀行最終審查結果:
核准50萬/分七年攤還本息/利率x%(一段式機動利率)/月付金8,xx6元/開辦費x,x00元(於核貸金額中扣除)/限定12個月內不能清償整筆貸款
授信條件:指定清償包括台新銀行信貸、與國泰世華信用卡款項(須配合剪停卡措施);還清上述後如有剩餘現金、於撥款當天一併撥付給申請人自行運用。
結案後心得:
本案送件過程中、徵信有問C小姐有關機車貸款資金用途,且被要求須補上機車貸款月付金,以利計算機車貸款對於實際支出比之影響;所幸這一項變數影響不大、後續核准金額並未有任何修正,也讓C小姐能將債務確實集中處理,同時也驟降萬元支出,讓她的經濟負擔頓時減輕不少。
最後仍須感謝她的信任與囑託,誠摯預祝她未來能在理財與工作上都順心如意。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
《案例分享》整合負債
餐飲組長獲貸74萬整合信貸卡債實際個案
【月付省多少】
整合前每月支出包括銀行端:中信信貸月付10,719元、凱基循環信貸月付約2,464元(利息)、國泰世華卡帳單最低應繳金額5,088元;融資端:有裕富3,135元、中租1,752元,前列項目月付金總計約23,158元。本次整合後月付金取整數1.3萬,每月立即省下萬元支出!
前言:
通膨壓力持續延燒,外食費用如同溫水煮青蛙般侵蝕民眾生活品質。根據6月CPI最新數據,食品類價格年增2.82%、其中外食費更上漲3.44%,一漲難回的日常開銷正考驗著每個家庭的生活韌性。相較於已有銀行與融資債務的網友負擔顯得更重;因為飲食生活部份都可以節省、但對借款部份則必須照實支付也不能拖延,所以要如何規劃整合債務來降低月付金?就是身負債務者應優先考量與進行的項目。
七月初、某位網友加line後表示“想請問這樣可以辦銀行整合嗎?或是有什麼建議嗎?月付太重了想要減輕。四月初曾送中信但沒通過;直到本月初、透過電話詢問對方仍不建議送整合。其實我有考慮要去協商,知道自己的條件不好過件機率很低,但還是想給自己最後一次機會整合試試看。”
瞭解她的來意、我循序漸進向她釐清相關數據與細節等。獲得資訊後、我請她預先準備本次信貸所需資料,同時進行初步書面預審評估規劃作業(不會調聯徵也不代表正式送件),再將我們規劃與她討論並給予意見~
本案委託人T小姐現職年資、薪資、負債、信用往來、聯徵被查詢現況:
現職單位:xxx股份有限公司(實收資本額814萬)
職稱:組長(工作內容:人管)
健保轉入時間:民國113年07月09日(年資1年0個月)
健保投保金額:42,000元
近六個薪資存摺明細(上海銀行):
114/07/10 薪資 45,130元
114/06/10 薪資 43,123元
114/05/09 薪資 45,719元
114/04/10 薪資 45,497元
113/03/10 薪資 47,922元
114/02/10 薪資 48,413元
銀行負債:
*中國信託信用貸款(中放):核貸時間112年06月/核貸金額55萬/分七年攤還/月付金約10,719元(利率15.34%)/餘額約442,989元
*凱基循環型信用貸款(短放):核貸時間112年05月/核貸金額10萬/月付金約2,464元(利率13.99%)/餘額約100,813元
*國泰世華信用卡:核卡時間112年09月/信用額度6萬/應繳總金額57,682元/未到期待付款724元/最低應繳金額5,088元/繳足最低應繳金額
非銀行負債(監理站動保設定資訊:一筆和潤):
*和潤機車貸款:核貸時間111年08月/核貸金額30萬/分五年攤還/月付金7,260元(利率15.8%)/剩餘268,620元(餘37期)
*裕富商品貸款:核貸時間112年02月/核貸金額10萬/分42期攤還/月付金3,135元/剩餘4萬元(餘13期)
*中租機車貸款:核貸時間112年06月/核貸金額5萬/分三年攤還/月付金1,752元/剩餘4萬元(餘23期)
最近三個月內聯徵查詢:無
繳款信用往來:信用正常均無延遲
對本案詳細評估與分析意見:
1. T小姐現職服務於實收資本額814萬中小企業餐飲業,年資上月剛屆滿一年;擔任職務為組長且具管理權責。近六個月薪資平均數約45,967元、工作與薪資表面上都算是穩定;月均薪數據亦較年初薪資調整後的4.2萬健保投保金額為高,惟公司資本額不高且餐飲業,對各銀行內部評分未達優質專案標準。
2. 往來信用與負債結構部份,T小姐目前對於銀行的無擔保債務、包括兩筆信貸餘額約54.2萬、一張國泰世華卡動用5.8萬,合計約60.2萬算是可允許範圍內;不過、融資債務卻有三筆、一台機車經和潤與中租兩次借貸,另外還有裕富融資借款等,月付金合計12,147元;加上銀行債務月付金18,271元,兩部分總和約有30,418元,支出比約67%、負擔無庸置疑相對沈重。
3. 由於T小姐曾自行尋找銀行、甚至委託坊間代辦等送過幾家銀行且都未通過被拒貸;包括C銀(03/24)、O銀(03/04、03/03)、F銀(02/27、02/25)等,也讓她自覺得條件並非銀行所喜客群,進一步讓她較無信心、想嘗試往債務前置協商方向著手。不過、也因為前置協商只針對『銀行債務』、一般融資借款並不包括在協商範圍内,最多就是銀行約60萬債務可取得協商結果,惟融資部份仍必須正常繳款,對於T小姐實際幫助恐仍有限。
4. T小姐凱基循環型信貸餘額於整合前是用到滿的情況(餘額約100,813元),一張國泰信用卡的額度動用比也達95成以上,這兩項對各銀行內部評分都屬於負面減分。所幸她後續未隨便再找銀行送申請,也維持基本信用往來正常,避免其它因素影響到申請結果。
操作規劃與應變:
1. 以T小姐收入計算、其實是有機會可申請一筆足以還清和潤車貸餘額的信貸額度;但後續經查、監理資訊雖然只看到T小姐名下登記一筆和潤車貸的設定,但根據她所提供的繳款明細上發現不只和潤設定車輛,連中租貸款也有設定機車(中租車牌號碼設定與和潤設定號碼相同)、換言之就是一台機車二貸;銀行審查主管對此情況主觀認為T小姐銀行以外債務過多、授信風險過高導致當初不願簽核本案。
2. 輔加上T小姐整體條件並不理想;包括公司規模、職業別、隨借隨還循環信貸用滿超額、信用卡使用循環信用、且額度動用比高等等因素,也讓銀行審查直覺她債務持續累積、質疑其償債能力。
銀行最終審查結果:
核准74萬/分七年攤還本息/利率x.88%(一段式機動利率)/月付金1x,xxx元/開辦費x,x00元(於核貸金額中扣除)/限定12個月內不能清償整筆貸款
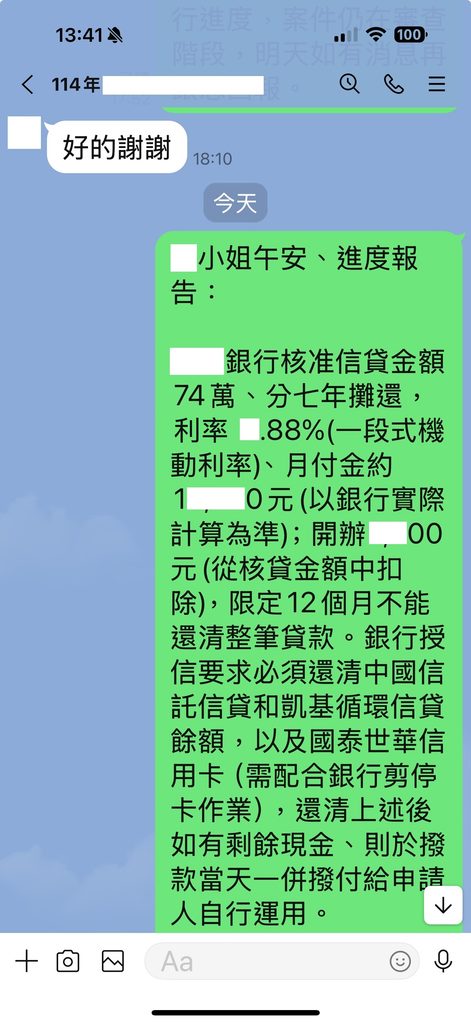
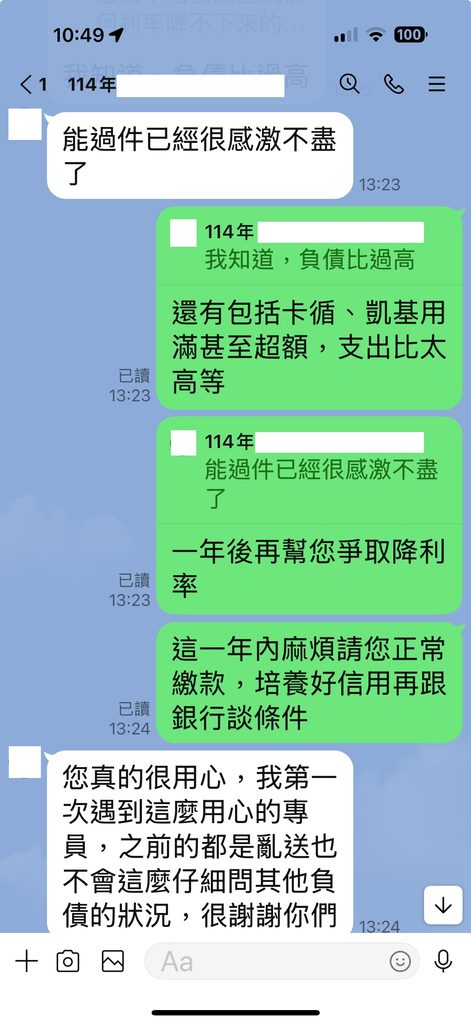
(授信條件:必須還清中國信託、凱基循環型信貸兩筆貸款欠款餘額,以及國泰世華信用卡未清償餘額,同時必須配合銀行剪停卡作業)
結案後心得:
本案在各項條件都不被看好的情況下卻能過關,在告知T小姐授信結果時也讓她感覺到非常驚訝。我給T小姐的忠告『未來這一年要靠您自己,只能暫時幫助您到這裡;請維持正常繳款、培養好信用,待之後再跟銀行談降利率甚至轉貸。』
最後仍須感謝T小姐對於過程上的完全配合,包括補繳款資料、貸款合約等;誠摯希望她能珍惜這得來不易的結果,勿輕言放棄自己信用。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
《案例分享》信用貸款/
環保清潔隊司機獲78萬信貸實際案例
前言:
持續都遇到不少網友來諮詢時普遍都存在一個現象,就是『近期增貸(指在一年內已經成功撥款,卻又再次申請信貸)』。其實、許多銀行為防止個人信用擴張,都視『近期增貸為負面表列扣分項目』。換句話說、已有近期增貸之實的申請者欲再次申請銀行信貸,無論貸款用途是要現金周轉、或是整合債務等,有可能第一時間『因近增扣分』而申請遭到銀行直接婉拒;本案就有此一情況。
本案委託最早是在4月透過通訊軟體Line聯繫,他當時表示:“想請問我有三筆信貸、二筆利率是14.7%/餘18.3萬、餘11.2萬,另一筆已繳五期/利率15%/餘18萬;信用卡兩張:玉山7萬、聯邦5萬,都有卡循持續大約一年且都是繳最低,有辦法整合嗎一起嗎?上個月送凱基遭婉拒”
進一步確認利率15%這筆渣打信貸是去年11月獲准,即屬『近期增貸』;加上該網友一年內都是繳最低應繳金額,我當時回覆:
“一、渣打這筆利率高,是可以考慮整合;但是您必須瞭解『提前還清會產生違約金』。二、也因為渣打這一筆是『近期增貸』、整合後利率也同樣會因為近期增貸而影響到本次整合貸款的利率。”
當時見該網友似乎希望能盡快處理債務,我請他先預備一些基本資料進行初步書審評估作業(非直接送件、評估亦不會調閱聯徵信用報告)……
本案委託人H先生現職年資、薪資、負債、信用往來、聯徵查詢現況:
現職單位:某縣市環境保護局
職稱:清潔隊員
健保加保時間:111年09月26日(現職年資2年6個月)
健保投保薪資:57,800元
113年扣繳憑單申報數據:70x,xx8元
近六個月薪轉數據:
2025/07/01 薪資(月薪) 35,972元
2025/07/01 薪資(其它薪津) 17,933元
2025/07/01 薪資(加班費) 199元
2025/06/16 薪資(其它薪津) 7,029元
2025/06/01 薪資(月薪) 36,046元
2025/06/01 薪資(其它薪津) 17,162元
2025/06/01 薪資(加班費) 1,834元
2025/05/10 薪資(其它薪津) 6,720元
2025/05/01 薪資(月薪) 34,926元
2025/05/01 薪資(其它薪津) 14,020元
2025/05/01 薪資(加班費) 3,474元
2025/04/01 薪資(加班費) 2,187元
2025/04/01 薪資(其它薪津) 17,162元
2025/04/01 薪資(月薪) 34,926元
2025/03/01 薪資(加班費) 1,820元
2025/03/01 薪資(其它薪津) 15,099元
2025/03/01 薪資(月薪) 36,106元
2025/02/01 薪資(其它薪津) 10,000元
2025/02/01 薪資(月薪) 34,336元
銀行負債:
*渣打信貸:核貸113年11月/金額20萬/分五年攤還/月付金約4,870元(利率15%)/餘額約17萬
*玉山信用卡:持卡2年/額度7萬/本期應付帳款33,289元/未到期待付款25,789元/最低應繳5,167元/繳足最低
*聯邦信用卡:持卡5年以上/額度5萬/本期應付帳款47,999元/未到期待付款0元/最低應繳4,800元/繳足最低
非銀行負債(監理站動保設定資訊):
*21世紀機車貸款(原車融資):時間113年02月/金額12萬/分二年攤還/月付金約5,875元(利率15.98%)/餘額約6萬
最近三個月內聯徵查詢:無
繳款信用往來:信用正常均無延遲
對本案詳細評估與分析意見:
1. H先生任職某縣市清潔隊、實際工作職務為司機;有經考試進入到現職、但非具有銓敘部正式派令的廣義公務人員(勞保、非公保)。近六個月薪資平均數約54,491元、年薪所得70萬,原則上年薪收入較平均薪資略高。
2. 4月接洽時、H先生除上述表列債務外,還有兩筆信貸與融資汽車貸:
*中國信託信貸:時間112年04月/金額35萬/分七年攤還/月付金約4,289元(利率14.72%)/餘額約18.4萬
*中國信託信貸:時間112年05月/金額20萬/分七年攤還/月付金約2,576元(利率14.72%)/餘額約11.2萬
*日盛台駿車貸:時間114年02月/金額65萬/分六年攤還/月付金約12,280元(利率10.7%)/餘額約64.4萬
直到7月重新更新債務現況,僅剩下渣打信貸與兩張卡款,融資也只剩一筆21世紀;據瞭解、他這段時間與親友周轉現金一次先清償兩筆信貸與汽車貸款。
3. 還款前H先生未與我們告知,隨自行清償幾筆債務;表面上對本次申請整合信貸的負債與支出比顯得較單純;不過對我們來說『與其清償中信與汽車貸,實際影響卻不如先清償渣打信貸與信用卡款項』。主因在於『渣打信貸屬一年內近期增貸』項目,各銀行查到此筆、內部評分都會給予扣分;再者、信用卡若能夠即時還清,也會讓本次申請信貸的銀行審查覺得H先生是有足夠收入去面對處理卡款的償債能力。
4. 續上、故本次申請的客觀因素為債務變少,包括渣打近期增貸與信用卡循環繳最低的影響性卻仍舊存在;而主觀因素上包括擔任職務為司機(多家銀行對於司機這一職務的銀行內部授信等級偏向高風險)、最高學歷等也都是影響本次申請結果的其它原因。
操作規劃與應變:
1. 當初4月有先提過一次申請,主要目標還清三筆信貸與兩張信用卡款,另外有多現金可還清機車貸款餘額;但最終卻因信用查詢紀錄已經到達三次、導致申請條件弱,最終綜評未通過。我請H先生稍等三個月、讓聯徵信用查詢紀錄消失後再規劃。
2. 直至7月初、H先生主動說明“中信信貸上月已結清,車貸月付1,2萬的那一筆也都結清;但我一樣有卡循、這樣有機會再貸一筆還清信用卡嗎?”我瞭解狀況後、向他分析仍可提申請,也請他更新薪資資料準備於7月21日重提申請。
銀行最終審查結果:
核准信貸78萬/分七年攤還/利率x%(一段式機動利率)/月付金1x,x69元/開辦費x,x00元(於核貸金額中扣除)/限定12個月內不能清償整筆貸款
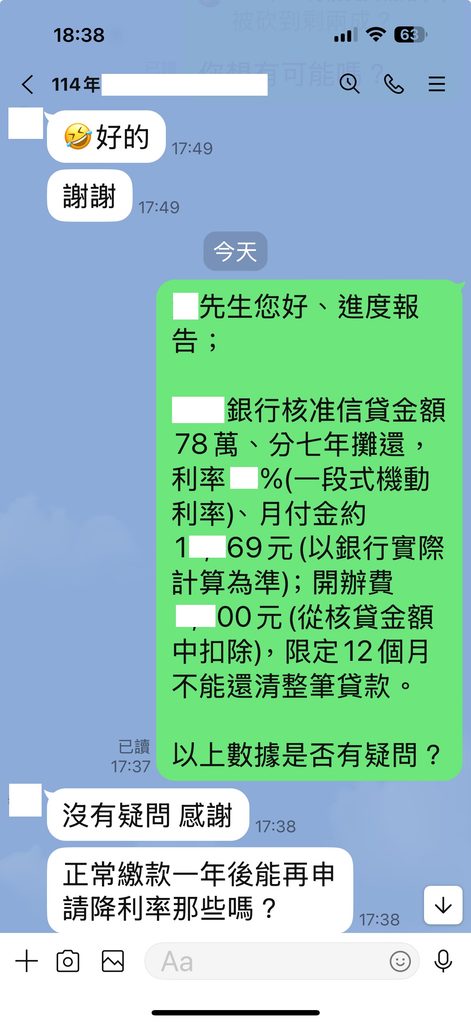
結案後心得:
本案從4月到7月申請兩次、雖然歷經婉拒但之後重新再規劃獲准,除決策評斷正確之外,最感謝H先生預先清償部份債務使其負債與支出變得簡單些。當H先生告知我們這一動作時,說實話我也感覺很突然(非常少個案會自行清償)。所幸最後案件仍如預期核准,也不枉H先生的這一舉措;亦須誠摯感謝H先生的囑託信任與耐心等待,預祝他順利平安!
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
《案例分享》整合負債
中小企業行政專員獲銀行70萬降月付金達3.3萬之實際個案
【月付金降多少】
整合債務前、三筆信貸月付金各為4,931、4,870元、3,147元,三張信用卡帳單最低應繳金額各為13,505元、9,387元、9,615元,前項合計總額為45,455元;完成整合後僅對一家銀行繳款,月付金也從4.5萬瞬間降至1.2萬元!每月省下約3.3萬~如釋重負。
前言:
其實許多網友並不清楚『聯徵信用報告刊載內容,除“申請查詢紀錄”是即時資訊外,其餘貸款與信用卡等都是落後資訊。』因為各家銀行上傳資訊的時間都不盡相同,通常每個月中旬過後、刊載的資訊都是上個月底(譬如7月15日過後、聯徵資訊會更新到6月;若月中前、就會是5月的資訊);攸關信貸過綁約期後辦理轉貸、新銀行調閱聯徵資訊是否已更新,特別提出說明。
本案委託人最早與我接觸的管道是透過貸款評估表(https://goo.gl/forms/vFQOQfCjsYfuD1Pg2),當時她表示希望想整合信貸及信用卡款,但由於信貸當事一年內新增債務且設有綁約限制,如此時清償將導致違約金產生,故我跟當事人說明最好等到七月中旬過後再申請整合較妥。
直到六月初、當事人主動聯繫表示『我想這個月申請債務整合、請問方便嗎?因為本月還有兩張信用卡未繳、比較難繳出來,前幾個月已把剩餘的存款拿去繳費了。』為求謹慎、我們與銀行討論,若要多提升過件率,仍建議等七月中;這個月您須想辦法先跟親屬友人周轉度過。
時間進入七月中旬、我請當事人準備信貸須備資料先預作書審,待書審完成、我們對當事人提出規劃說明,隨即進行整合貸款申請……
本案委託人L小姐現職年資、薪資、負債、信用往來、聯徵被查詢現況:
現職單位:xx工業股份有限公司(實收資本額900萬)
職稱:行政專員
健保加保時間:110年10月01日(現職年資3年9個月)
健保投保薪資:28,590元
113年扣繳憑單(50薪資)申報金額:(約42萬)
最近六個月薪資轉入存摺(聯邦銀行):
2025/07/04 員工酬勞(薪資) 34,062元
2025/06/05 員工酬勞(薪資) 37,745元
2025/05/05 員工酬勞(薪資) 34,062元
2025/04/02 員工酬勞(薪資) 34,062元
2025/03/05 員工酬勞(薪資) 34,062元
2025/02/05 員工酬勞(薪資) 34,062元
銀行負債:
*連線銀行信用貸款:核貸時間112年10月/核貸金額15萬/分3年攤還/月付金約4,931元(利率約13.91%)/餘額約7萬元
*渣打銀行信用貸款:核貸時間113年06月/核貸金額20萬/分5年攤還/月付金約4,870元(利率約16%)/餘額約17.1萬(綁約一年)
*連線銀行信用貸款:核貸時間113年10月/核貸金額17萬/分8年攤還/月付金約3,147元(利率約15.97%)/餘額約16萬元
*國泰世華信用卡:持卡約5年/信用額度14萬/本期應付帳款75,774元/未到期待付款58,652元/最低應繳金額13,505元/繳足最低應繳
*台新銀行信用卡:持卡約6年/信用額度6萬/本期應付帳款35,562元/未到期待付款18,595元/最低應繳金額9,387元/繳足最低應繳
*富邦銀行信用卡:核卡時間113年08月/信用額度6萬/本期應付帳款22,562元/未到期待付款32,579元/最低應繳金額9,615元/繳足最低應繳
非銀行負債(已查監理站動保設定資訊):無
最近三個月內聯徵查詢:無
往來信用紀錄:繳款正常無延遲
對本案評估與分析意見:
1. L小姐現職公司屬一般中小企業規模不大,惟年資超過三年以上穩定性足夠;擔任職務行政專員、職務等級為一般內勤低風險。薪資數據非常平穩,年收入換算為月薪、與近六個月薪資轉帳平均數相差異小;整體職業分數對本次申請上有明顯幫助。
2. 銀行債務上、L小姐近兩年陸續申請三筆信貸總金額52萬,資金用途原則上多為還信用卡款;但因為銀行核準額度都不多、不足以全部還清,還後都有剩餘一些現金留作預備。但可以看到這三筆信貸利率都不低(13.91%~16%),債務也逐漸累積。
3. 三張信用卡持有時間除北富銀外其餘都超過五年,信用額度以國泰最高有14萬;也因為L小姐理財不慎、信用卡產生帳款後循環信用且將款項辦理分期,導致信用卡帳單最低應繳金額攀升。到我們申請整合前夕、三張信用卡循環信用與分期未清償款已累積約24.3萬,每月最低應繳金額達到32,507元,幾乎已經接近每月領薪數據。
4. 計算L小姐負債比、三筆信貸與三張卡款合計債務約64.4萬,無擔保負債比約為18.5倍,對銀行月支付比則已經大於一。所幸她名下並沒有其它學貸與融資車貸等債務,減低本次申請的變數。
操作規劃與應變:
1. 債務累積速度快、近兩年內申請三筆信貸52萬,但重點是『還卡款後又再持續使用與辦理分期』;類似L小姐這種依賴卡的程度非常重、變相以債養債的情況,也將月付負擔逐漸往上推升。
2. 分析目前對銀行債務支出,包括三筆信貸月付金合計約12,948元;三張信用卡帳單最低應繳金額約為32,507元、前兩項總計約繳45,455元。規劃本次申請金額為75萬、分七年攤還,月付金約略範圍1.2~1.3萬之間整合信貸完成後、初估可省下至少3.2萬元支出;且非常有可能會被銀行審查主管要求必須剪停卡。
銀行最終審查結果:
核准70萬/分七年攤還本息/利率x%(一段式機動利率)/月付金1x,xx7元/開辦費x,x00元(於核貸金額中扣除)/限定12個月內不能清償整筆貸款
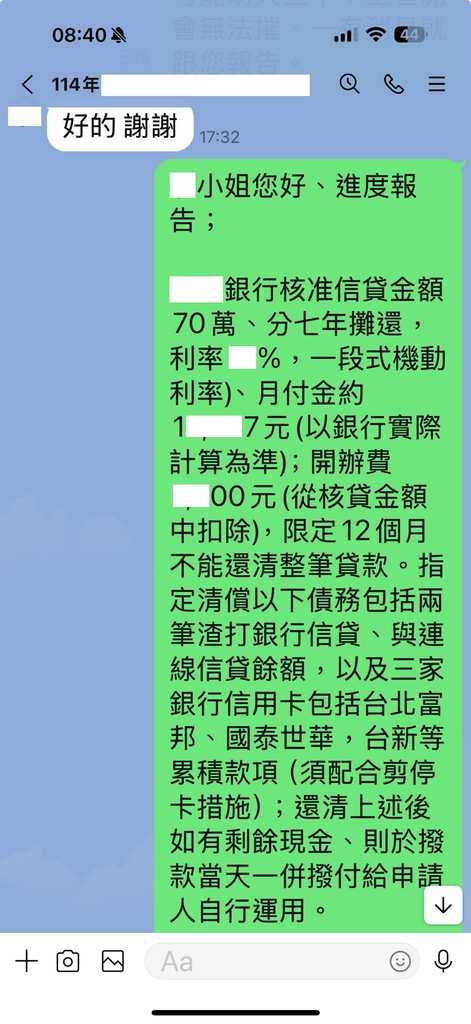
附帶條件:銀行指定清償連線兩筆信貸、渣打信貸餘額,與『國泰世華、北富銀、台新銀三張信用卡累積欠款餘額(需配合剪停卡措施)』;還有剩餘現金、於撥款當天一併撥付給申請人自行運用。
結案後心得:
本次申請金額原訂75萬,被銀行酌修正至70萬屬於合理範圍;畢竟L小姐平均薪資約34,675元、70萬恰巧是月均薪的20.5倍,且這額度也確實足夠還清所有銀行債務。
L小姐原本希望『可否留一張額度最少的信用卡?基本不會去刷,因還是有些東西需要使用信用卡繳費』~我們回覆她『恐都難留、不能保證』。
其實說穿了、『有些東西需要使用信用卡繳費』~不就等同刷卡?只是消費性質不同。我們會建議她經過本次整合省下的月付,透過Visa金融卡辦理扣繳支付最為實際;畢竟Visa金融卡須帳戶内有錢才能使用,不至於產生透支信用的問題,能針對許多支出部份多記帳,也更能做好財務規劃。
感謝L小姐這數月以來的等待與堅持,證明了『等待雖辛苦但確實值得』~也預祝她未來能充分做好理財規劃,工作順心如意。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(整合負債)
牙醫跟診助理獲80萬整合負債之案例
【月付金降多少】
委託人繳中信貸款月付金、與三張信用卡帳單最低應繳至少須30,516元;經過本次整合、月付金頓時降至14K(降幅約53.9%);也同時將信貸利率從14.9%、信用卡循環信用利率15%也一併降低。
前言:
持續以來都會遇到網友對『轉貸』上都存在一些疑問,其中有不少個案都具備一個相同情況『於一年內成功核准且撥款者)』;進一步徵詢為何想要轉貸?答案很多都因為利率高。是的、幾乎所有人對貸款利率高都嗤之以鼻,但究其原因『明知利率高、當初為何要接受銀行條件與撥款?』回答不脫急用、被詐騙等。只是轉貸可能須支付貸款銀行提前清償違約金之外,轉貸受理銀行也有開辦費,重點是轉貸後能降多少利率?是否划算?都要再詳細精算才能確定。
該網友於6月2日加line好友,說明“我覺得目前的信貸利率太高、想要申請轉貸,將多筆信用卡款想要整合,想請問是否可以協助辦理”
該網友信貸利率確實不低14.9%、加上三張信用卡都使用循環信用,一個月對銀行支出約三萬、債務負擔相對很重;我進一步徵詢她工作職業、年資、薪資與負債詳細數據等,也向她索取貸款基本資料評估、同時給予她整合規畫上的建議。待她完全瞭解初步規畫,也一併說明委託注意事項,正式進行申請作業……
本案委託人H小姐現職年資、薪資、負債、信用往來、聯徵被查詢現況:
現職單位:某牙醫診所
職稱:跟診助理(負責跟診協助醫師看診、櫃檯行政,執行診所社群經營)
健保加保時間:112年12月01日(現職年資1年6個月)
健保投保薪資:30,300元
113年所得清單申報數據:5xx,000元
近六個月轉帳存款數據(中信銀):
2025/06/05 轉帳存 46,623元
2025/05/05 轉帳存 55,384元
2025/04/05 轉帳存 53,283元
2025/03/05 轉帳存 51,502元
2025/02/05 轉帳存 58,546元
2025/01/05 轉帳存 49,926元
銀行負債:
*中國信託信貸:核貸112年12月/金額56萬/分七年攤還/月付金10,770元(利率14.9%)/ 餘額約488,024元
*中國信託信用卡:持卡約3年/信用額度5萬/本期應付帳款18,270元/未到期待付款27,730元/最低應繳金額5,350元/繳足最低
*國泰世華信用卡:核卡1~2年/信用額度6萬/本期應付帳款31,352元/未到期待付款23,648元/最低應繳金額11,574元/繳足最低
*台北富邦信用卡:核卡1~2年/信用額度5萬/本期應付帳款34,933元/未到期待付款0元/最低應繳金額2,822元/繳足最低
非銀行負債:無
最近三個月內聯徵查詢:無
對本案詳細評估與分析意見:
1. H小姐目前服務於某牙醫診所(非連鎖)年資即將滿三年,擔任職務為跟診助理;由於她並未持有護理師證書,且診所僅為一般小規模私營性質,只能以一般方案申請整合信貸。
2. 薪資部份、投保薪資屬基本薪資,最近六個月薪資最高有58,546元、平均數約52,544元,實領薪資相對比投保薪資高;不過很遺憾、非正式薪資轉帳(僅一般轉帳存)。雖然對方匯款都是同一組帳號,但對於銀行來說無法認定帳號來源。所幸診所有照實申報薪資所得,請她附上報稅收執聯作為財力補充。
3. 負債部份、信貸繳17期已過綁約期,信用卡最長持有時間三年以上,均正常繳款無遲延、無預借現金;惟信用卡『額度動用比約85%』偏高,使用循環信用且又繳帳單最低應繳金額,致使評分維持在低水平。沒有學貸、融資汽機車貸款與小額借款等。
4. 信貸餘額約48.8萬+三張卡未清償餘額約13.6萬、總和約62.4萬;無擔保負債比約12.7倍、支付比約62%,近三個月内無送件查詢,整體數據狀況都在可接受範圍内。
操作規劃與應變:
1. 審慎起見、我們與各銀行討論時會一併查詢銀行内部電腦紀錄,查到H小姐『去年』曾送過整合信貸;據瞭解、當時她不熟悉銀行規定,三個月内密集送多家銀行申請,加上信用卡循環、中信貸款未滿一年等因素導致評分不足遭到婉拒。
2. 由於H小姐剛開始訴求“希望可先將信用卡債處理完畢後,貸款利率可以調降至可能的最低,每月繳款可以維持6,000-10,000元上下,期數拉低也可以”~我規畫完成後跟她說明運作情況:
*利率決定於『申請人的信用報告』與『銀行內部評分』為主;我們會先以『核准』為優先考量,待銀行審查結果、再視狀況給予爭取。可確定的是:定低於中信利率數據。
*由於中信信貸利率過高(14.9%)、為求降低利率與月付雙效率,我們規劃將此貸款與三張信用卡一併整合;估算申請80萬、七年期,月付金可以降至12,500~13,500元間。
*整合後月付金與H小姐原本訴求『維持6,000-10,000元上下』會有落差~這一點須特別釐清;至於還款期數也不太可能會“拉低”;因為還款期越短、月付金反會被壓縮讓整體負擔越重。
銀行最終審查結果:
核准80萬/分七年攤還本息/利率x.88%(一段式機動利率)/月付金1x,xx1元/開辦費x,x00元(於核貸金額中扣除)/限定12個月內不能清償整筆貸款
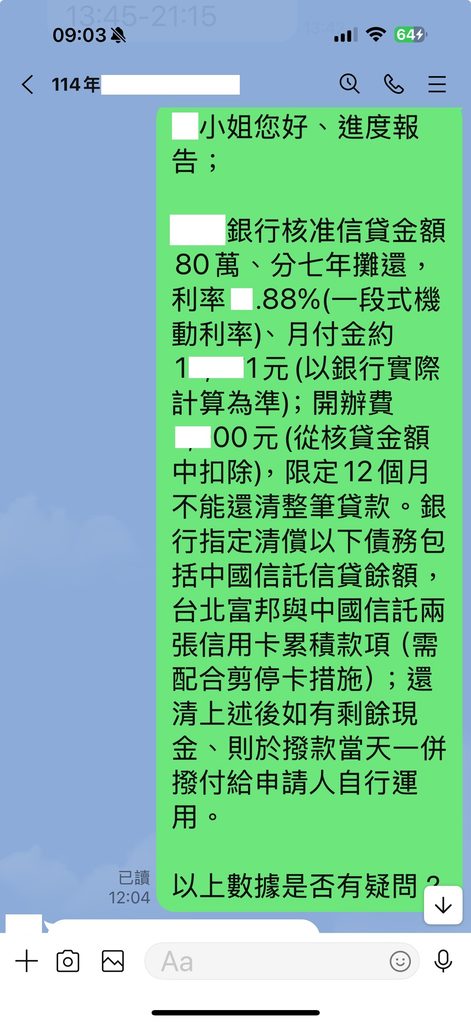
附帶條件:指定還清中信信貸餘額,以及『台北富邦、中信兩張信用卡累積欠款餘額(需配合剪停卡措施)』;還款後會有剩餘現金、則於撥款當天一併撥付給申請人自行運用。
結案後心得:
初步授信結果雖有核准、但原審查批准的利率很高,我們據此協助向上層主管提出申覆,爭取最高層級簽降幅達二成;我們建議H小姐未來一年須謹慎使用信用卡、嘗試將自己的信用評分提升,有機會於一年後再爭取原行降低利率。
最終仍須感謝H小姐的信任囑託與作業配合,希望她能珍惜目前還不錯的薪資水準,且利用本次整合後所省下的月付金妥善進行理財規畫。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(整合負債)
曾有協商已清償的航空地勤獲100萬整合負債+現金實際案例
【月付金降多少】
原中租車貸19,100元、裕富車貸8,250元、一銀信用卡最低應繳4,000元,前三項加總月付約31,350元;經申請整合信貸後、月付金立即降至1.7萬元、省下約1.4萬元額外支出(降幅約45.6%)
前言:
不久前新聞才剛宣布全台灣機動車輛5月底登記逾2335.7萬輛、正式超越人口總數,台灣已成為「車比人多」的車輛之島。且國人『五子登科、買房不成至少也要有部車』的普遍觀念也讓擁車人口遞增,連帶影響到車貸市場在台灣也蓬勃發展,畢竟動輒數十到數佰萬現金對一般購車者未必立即能籌得出來。本案委託人名下就有車貸兩筆,月付金合計就高達2.7萬,已近一個勞保基本薪資(28,590元)的概念。
該網友於6月初加我line好友後徵詢“想幫先生諮詢有關整合債務方面、轉貸降息降月付金”她進一步表示稍早於4月有向某銀行提出整合信貸申請,但最後因『綜合評分不足』遭到對方婉拒”。我針對先生目前工作職務、年資、薪資所得與負債結構、債務數據等進行釐清;瞭解到她先生名下揹負房貸、融資二胎房貸、銀行一筆信貸一張卡甚至還有融資車貸兩筆等,每月光貸款支出就要8.8萬,初步分析應該是從房屋增貸來進行,但卻因融資二胎導致窒礙難行。後續我請她提供先生基本資料以利後續先評估、規劃再給予施行上的建議…
委託人Y先生現職年資、薪資、負債、信用往來、聯徵被查詢現況:
現職單位:某民營航空股份有限公司
職稱:地勤
健保加保時間:100年02月17日(現職年資13年8個月)
健保投保薪資:80,200元
113年所得清單申報數據:1,27x,x24元
最近六個月薪資轉帳數據:
114/05/29 薪資轉帳 76,700元
114/05/29 四月夜點 1,500元
114/05/29 四月交通 2,880元
114/04/30 勞動禮金 3,000元
114/04/30 三月夜點 1,400元
114/04/30 三月交通 3,360元
114/04/30 薪資轉帳 68,930元
114/03/31 二月交通 2,880元
114/03/31 二月夜點 1,070元
114/03/31 薪資轉帳 127,271元
114/02/27 一月交通 3,120元
114/02/27 一月夜點 1,110元
114/02/27 薪資轉帳 84,655元
114/01/24 十二交通 4,320元
114/01/24 十二夜點 1,460元
114/01/24 薪資轉帳 482,739元(含年終)
113/12/31 十一交通 4,060元
113/12/31 十一夜點 1,280元
113/12/31 薪資轉帳 103,969元
銀行負債:
*第一銀行房屋貸款(購置不動產):核貸時間112年03月/核貸金額180萬/分20年攤還/月付金約9,626元(利率約2.6%)/餘額約164.8萬
*第一銀行房屋貸款(週轉金):核貸時間112年03月/核貸金額348.1萬/分20年攤還/月付金約19,671元(利率約3.2%)/餘額約348.1萬
*台北富邦信用貸款:核貸時間113年09月/核貸金額50萬/分七年攤還/月付金約9,208元(利率13.4%)/餘額約47.2萬
*第一銀行信用卡:核卡時間104年07月/信用額度5萬/本期應付帳款47,931元/未到期待付款0元/最低應繳金額4,000元/繳足最低
非銀行負債(已查監理站動保設定資訊):
*新x二胎房貸:核貸時間112年12月/核貸金額150萬/分10年攤還/月付金18,200元/餘額約135萬(已繳18期)
*中租汽車貸款:核貸時間112年08月/核貸金額100萬/分6年攤還/月付金約19,100元(利率11%)/餘額約80.2萬(已繳21期)
*裕富機車貸款:核貸時間111年04月/核貸金額30萬/分50期攤還/月付金約8,250元(利率15.95%)/餘額約90,750元(已繳38期)
最近三個月內聯徵查詢:x泰銀行(04/24婉拒)
往來信用紀錄:繳款往來信用正常
對本案詳細評估與分析意見:
1. 本案委託人名下除一順位房貸外,於112年也向融資公司申請二順位擔保抵押貸款,當初貸款金額150萬(資金用途為生活孩子教育費);而113年8月的富邦信貸用途也是支付家裡生活費(據悉委託人有四個孩子開銷非常大)。且兩夫妻為了家庭生活支出、常透過週遭資源申請銀行融資借貸;據悉、委託人妻子本身雖有上班領薪、但是也同樣揹負約59萬的信貸與17萬卡款待繳,月付金約2.6~2.7萬。
2. 分析目前支出情況;委託人名下一胎房貸分兩筆月付金約為29,297元/融資二胎18,200元/富邦信貸9,208元/中租車貸19,100元/裕富車貸8,250元/一銀信用卡最低應繳4千元,上述項目總計約88,055元;以委託人年收入127萬換算月均薪約10.5萬,對債務總支出比83.8%已非常高!
3. 評估委託人目前信用狀況:富邦信貸於113年9月核撥、屬於『近期增貸(指一年內已經成功撥款)』,另外雖只有一張信用卡額度5萬、但帳單應繳總金額已超過9成動用比、且只能應付最低應繳金額,加上委託人4月自送x泰銀行信貸遭到婉拒,致使他的整體信用評分驟降至539分已明顯偏弱。
4. 續上、雖然工作穩定且收入也不錯,但信用往來卻與工作大相徑庭;乍看下只有一筆房貸、信貸與一張信用卡~負債並不多,但徵審著重焦點在『一張卡為何近一年内都是循環信用、沒能力繳清?』其次、既然工作職業條件不錯,為何富邦會給到13.4%的信貸利率?況且富邦撥款下來、為何不將信用卡款先繳清?反而讓信用卡持續循環信用?資金用途如何交代…都是本次申請需要面對的問題。
5. 有鑑於目前有不少銀行都已經查詢『監理站動保設定資訊』,故在對本案評估規劃時都必須特別注意;畢竟上述第3點已有說明、事實上Y先生信用情況並不如預期來得理想,本次再送就是第二家銀行、隱性變數恐怕仍多。
操作規劃與應變:
1. 由於本案擔保品有融資二順位抵押貸款、且仍在綁約期限内如清償會產生高額違約金,而本筆融資借款利率雖高、但本質上屬本利攤環型;與委託人詳談、短期內他們無法自籌資金還清二胎,且一般銀行亦無法還清融資二胎貸款,故暫不處理本筆二胎房貸。
2. 經過審慎評估分析、規畫申請230萬信貸來還清利率高的富邦貸款、中租汽貸、裕富機車貸與一銀卡款為優先選項,前四項清償金額取整數大約140萬;還清假設剩餘約90萬、可一併還清委託人太太目前名下77萬無擔保債務,或存起來、待新鑫綁約期滿後可大額還本降本金餘額減低利息支出。
3. 送進銀行徵信後、不幸查到委託人曾於民國100年申請信貸個別協商★;之後我們與銀行資深業務討論嘗試將金額下修至150萬,目的是以較低金額越過須較高徵審主管等級簽核本案;待初步審查僅核准55萬、且只能還清富邦信貸餘額(等於無意義)。經過我們與銀行再協調、與其還信貸不如幫還兩筆車貸與信用卡降低月付金還比較有實質意義。
★備註《個別協商》:信用貸款即將繳不出來、或是已經出現遲繳情況,借款人可以向原貸款銀行申請「個別協商(個別協商是找「單一銀行」討論);而協商銀行會在當事人的聯徵信用報告上登載註記,註記揭示時間:自協商成立日起、至履約完成日或提前清償日止。但是對於個別協商銀行的内部電腦註記、則是『註記永久』而不會註銷。
銀行最終審查結果:
核准100萬/分七年攤還本息/利率x.58%(一段式機動利率)/月付金1x,x65元/開辦費x,000元(於核貸金額中扣除)/限定12個月內不能清償整筆貸款
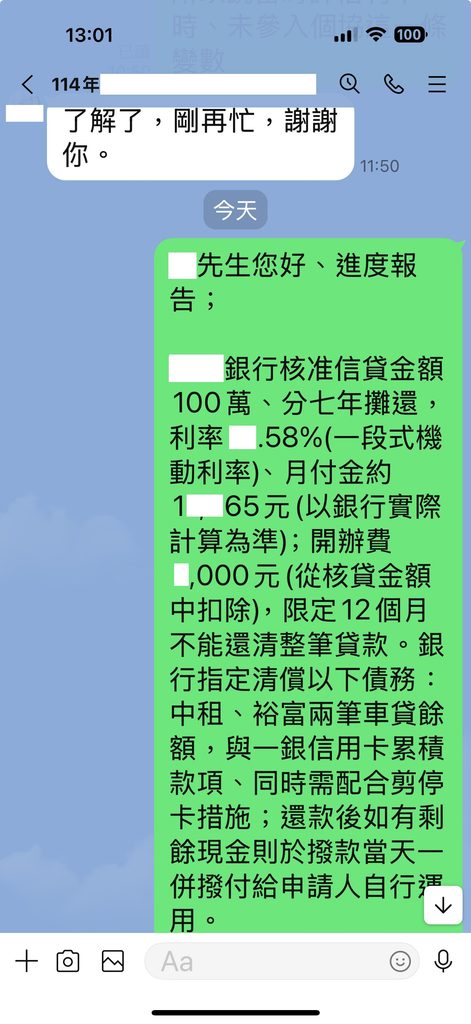
附帶條件:銀行指定還清以下債務包括『中租、裕富』兩筆車貸餘額,以及『第一銀行信用卡(同時需配合剪停卡措施)』;還款後有剩餘現金、則於撥款當天一併撥付給申請人自行運用。
結案後心得:
本案極力爭取到核准佰萬元額度、優先還清兩筆融資車貸與信用卡債務,為求先降低Y先生每月支出負擔,同時讓Y先生的信用紀錄別過於差;之後待規劃項目包括新鑫融資二胎貸款、房屋轉增貸款等,最終達到降低總體負債支出比的目標。
感謝Y先生與妻子的信任囑託,以及這段時間的補件作業配合及等待,就如同其妻所說:“隨女兒也將畢業、倆夫妻也要好好理債,要不然房子沒了怎麼辦?”相信這憂患意識應會讓他們更重視得來不易的信用。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權提出告訴!請網友自重。
信用貸款(整合負債)
法務專員獲100萬整合信貸+現金實際案例
【月付金降多少】
整合前、H小姐對於兩筆信貸(15,994、5,807)與兩張信用卡帳單最低應繳金額(5,898、4,941)月付總額約32,540元:整合後、月付金降至1.5萬元,大幅降低月付金1.7萬、幅度達52.3%!也同時終結對兆豐信貸年利率15.115%、與國泰信用卡15%、玉山信用卡循環信用利率9.88%。
前言:
某網友透過【貸款初評表:https://goo.gl/forms/vFQOQfCjsYfuD1Pg2】表示“想整合信貸,降低每月月付金”;與之聯繫後、我個人覺得她應該是觀察我一段時間也有充分準備,除了將自己目前的工作、職務、薪資、負債結構、數據等詳細列出,似乎是完全拷貝我案例分享中的格式直接更改為她的現況,之後也將自己整理的資料逐一上傳line給我評估,也讓我能在很短時間內對她目前狀況與所遇到的問題都一清二楚。
*【備註】:網友提供的所有資料均僅供我們進行初步分析、評估、與規劃使用,我們也恪遵『個人資料保護法』絕對不對外傳輸網友任何資料;且、初步評估也不是正式向銀行遞送件申請,也絕對不會調閱網友的聯徵信用報告(凡調閱信用報告均須當事人本人同意簽名)。
我也徵詢這位網友、對於本次是否有自己的想法?她表示“整合後如果有增貸的空間希望能增貸,但還是要看利率和每月月付金的金額,不希望負擔太高”大致上瞭解後、我們隨即進行對資料彙整與評估規劃……
本案委託人H小姐現職年資、薪資、負債、信用往來、聯徵查詢現況:
現職單位:某市立單位
職稱:法務專員
健保加保時間:111年03月21日(現職年資3年3個月)
健保投保薪資:48,200元
113年所得清單申報數據:62x,xx8元
最近六個月薪資轉帳數據(應發薪資47,850元):
2025/05/05 薪資 50,998 元(含軍公教調薪追溯補發1–4月薪資差額5,640元)
2025/04/02 薪資 41,550元
2025/03/04 薪資 43,291元
2025/02/07 薪資 44,280元(113年考績獎金)
2025/02/05 薪資 45,276元(含追溯補發1月調薪差額2,160元)
2025/01/20 薪資 66,240元(113年年終獎金)
2025/01/03 薪資 41,352元
2024/12/03 薪資 41,950元
對所有銀行負債分類與數據:
*國泰世華信貸:核貸時間109年6月/金額115萬/分七年攤還/月付金約15,994元/餘額約37.9萬元
*兆豐銀行信貸:核貸時間112年07月/金額30萬/分七年攤還/月付金約5,807元(利率15.115%)/餘額約24.8萬
*玉山銀行信用卡:核卡近10年/信用額度10萬/本期應付帳款97,263元/未到期待付款0元/ 最低應繳金額5,898元/繳足最低
*國泰世華信用卡:核卡超過5年/信用額度8萬/本期應付帳款69,999元/未到期待付款0元/最低應繳金額4,941元/繳足最低
非銀行負債(已查監理站動保設定資訊):無
最近三個月內聯徵查詢:無
往來信用紀錄:繳款往來信用正常
對本案詳細評估與分析意見:
1.H小姐目前任職於某公立單位擔任法務一職、年資也有三年多,工作穩定性是具備加分效益。同時也看到她的薪資結構,原以為她是經過國家考試任公職,進一步確認她身份並非經銓敘合格公務人員,也沒有銓敘部審定函,但薪資部份是依行政院公告的各機關聘用人員酬金薪點折合率計算,因此薪資會因公務人員調薪而調整。亦確認過她投保勞保非公保、至此確定其身份。
2.H小姐的玉山信用卡持卡超過10年以上,對照年齡、以及她健保之前是投保在區公所,以我曾任銀行審查經驗、擔憂她以前是否曾發生過信用異常的情況?故我特別徵詢她在這份工作前的任職情況;她表示“104年4月至110年12月底在某地方法院擔任法官助理”,所以前職也是任職與法律相關工作,之後轉回到戶籍找工作、因健保暫無地方放置故才會投保於區公所内,信用卡部份都持續正常繳款,我也一併查詢法源、與銀行內部黑名單均無異狀。
3.我另一好奇點、以H小姐目前薪資結構乍看之下是不錯的,但為何會讓兩張信用卡循環信用與繳最低應繳?她表示“111年3月剛到現職月薪只有30K”扣除當時信貸月付金還要負擔家明顯入不敷出,且以信用卡支付部分款項、故開始動用循環信用。之後組織改組升職晉階且調薪,附加與家人重新分配負擔家用負擔比例,情況較之前改善許多,卻仍無法清償已累積之卡款。
4.由於H小姐提供113年薪資所得清單,內容有一筆『租賃所得(51格式)、金額57,000元』;我再確認原始評估表上也確實有註明名下有房產,進一步徵詢H小姐。她表示不動產有兩戶都是繼承取得並與親屬共同持有。與親屬自住於其中一戶、另一戶有租賃所得的則是有房貸,但相關事宜包括房貸、租金等都是交由親屬全權處理,所以不清楚房貸內容。換言之、推測H小姐本身應屬房貸保證人非借款人,這部分也與委託人確認無誤。
5.另外H小姐有主動跟我提及『111年時曾向勞保局申請勞工紓困貸款(土地銀行),還有本金93,442元尚未清償完畢,是否會影響本次申貸?』我回覆『不會』;因為紓困貸款是勞保局以投保當事人未來的退休金先行預支、並非跟銀行申請借款,不上聯徵信用紀錄也不至於影響申貸權益。
操作規劃與應變:
1.玉山信用卡為國旅卡、作法上是多貸現金讓她自行還清;而H小姐無揹負房貸故不須多計算支出,也慶幸她名下無融資車貸,避免被銀行連帶查詢到而多算一筆車貸月付金,減少被受理銀行刁難的變數。
2.利率部份、我們誠實告知H小姐,由於信用卡近一年内循環信用定會影響到本次核准利率,實際情況仍須以委託人聯徵信用報告內容、銀行內部評分機制,與徵信審查作業為準;我們會先以『核准』為優先考量,待銀行審查利率下來、視狀況再盡力爭取。
3.詳細計算兩筆信貸餘額大約62.7萬,兩卡未清償餘額約16.7萬、合計約79.4萬;本次規劃申請信貸金額原則上以100萬為目標、分七年攤還,初估月付金可能落在14,600~16,000元間,完成後整體月付金降幅推測應在50.9%~55%範圍。
銀行最終審查結果:
核准100萬/分七年攤還本息/利率x.88%(一段式機動利率)/月付金1x,x27元/開辦費x,000元(於核貸金額中扣除)/限定12個月內不能清償整筆貸款
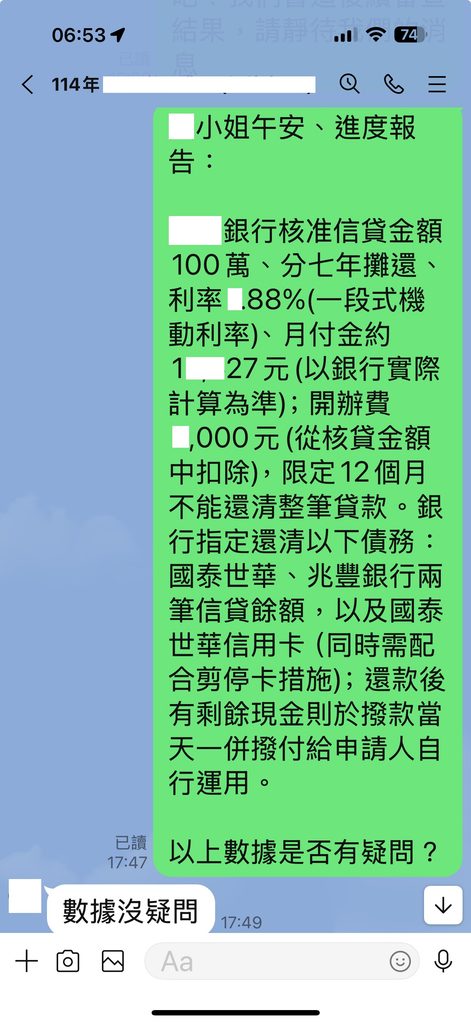
附帶條件:指定還清以下債務『國泰世華、兆豐』兩信貸餘額,與『國泰世華卡(同時需配合剪停卡措施)』;還款後會有剩餘現金、則於撥款當天一併撥付給申請人自行運用。
結案後心得:
經過數日的徵信審查後得到合乎預期中的數據,除了月付金大幅降低一半以上,也中止對高利率信貸與信用卡循環信用的利息支出。我跟H小姐提到本次的整合申請只是中途站,目的是先降低月付金,等未來一年後將信用狀況恢復到一定水準以上,視狀況再申請降低利率甚至轉貸都是可期待的。
誠摯地感謝H小姐這段時間的全程配合,尤其她身份為一法務專員、熟知法律相關業務,對我們都能信任且交付囑託,相信其它網友看到這一案例、對於貸款委託交付應該也可以放心無慮!
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(現金貸款)
曾有台銀支付命令褓姆獲54萬信貸實際案例
前言:
相信許多網友都曾辦理過助學貸款,之中也不乏會忘繳、甚至於被學貸銀行催收不到而進一步向法院聲請支付命令者;若處理得宜、仍是可以請銀行撤除,同時將信用紀錄註銷。但『凡走過必留痕跡』、大部分銀行對信用貸款申請人都會連帶徵信『法源系統』~是否曾有支付命令、或遭法院宣判等紀錄,讓銀行審查能夠清楚瞭解申請人的背景是否存有授信風險而做出准駁之依據。
本案委託人就曾經發生過這類情事,對方表示“朱先生您好、我有信貸的問題想要詢問;我想貸款15-20萬作為旅遊基金跟自己的理財規劃,目前在產後護理之家工作8年、月薪4~4.5萬;大概一月的時候有申請過永豐信貸,好像因為信用評分不足所以沒有過件,請問能幫我分析其他銀行嗎?”
既然現職工作有8年資歷、穩定性都具備為何銀行婉拒申請?我徵詢該網友名下是否持有信用卡、核卡時間、目前年齡等資訊;對方回覆“在21歲時有辦過台新信用卡,那時候有繳過最低,後來怕自己亂花錢就停卡,之後就再也沒辦過。”
我再進一步追問“當時是否有發生過遲繳、甚至是被發卡銀行強停等情況?”她回“我忘記有沒有被強停了、但有過遲繳情況”。到此、大致上瞭解該網友之前的信用往來情況,但我仍須瞭解目前包括工作性質、服務單位規模、以及釐清她名下是否還有其它債務,與近三個月内除永豐銀外是否還有其它送件紀錄等;我請對方先準備資料進行預先書審與評估作業……
本案委託人K小姐現職年資、薪資、負債、繳款信用、聯徵被查詢現況:
現職單位:xx產後護理之家(資本額100萬)
職稱:嬰兒室褓姆(負責產婦嬰兒照顧、嬰兒室工作)
健保加保時間:106年09月23日(現職年資7年9個月)
健保投保薪資:31,800元
最近六個月薪資轉帳數據:
2025/05/08 薪資 29,760元+手機轉帳8,688元
2025/04/09 薪資 21,281元+手機轉帳6,813元
2025/03/07 薪資 27,132元+手機轉帳10,425元
2025/02/10 薪資 31,326元+手機轉帳18,006元
2025/01/27 薪資 17,000元
2025/01/09 薪資 27,752元+手機轉帳15,888元
2024/12/09 薪資 35,394元+手機轉帳15,463元
對所有銀行負債分類與數據:
*台銀助學貸款:月付金2,270元/剩餘約1萬元
*永豐信用卡:核卡113年09月/額度8萬/本期應付帳款9.626元/未到期待付款0元/最低應繳金額2,190元/全額繳清
非銀行負債:無
往來信用紀錄:繳款正常無遲延
最近三個月內聯徵查詢:三個月内無(一月份有送永豐信貸遭婉拒)
對本案詳細評估與分析意見:
1. K小姐於資本額佰萬產後護理之家任職年資有八年、擔任職務為嬰兒褓姆,工作穩定性與專業度相對來說是足夠的,銀行內評也能加到一定分數。而護理之家有幾個分支,但各機構登記負責人也都不同;薪資部則區分『公司轉帳』與『主管手機轉帳』兩筆,經詢問這屬公司內部薪資核發方式,且今年不用繳納個人薪資所得稅,代表能參考的財力證明相對有限。
2. 由於委託人已29歲、相對僅持有一張信用卡八個月,對各銀行審查來說會『非常好奇』從出社會到目前也有一段長時間,這段時間難道都不曾辦理過信用卡?也就讓我進一步徵詢K小姐,瞭解出社會後曾經辦過台新卡也發生過遲繳;雖然後續已辦理停卡,但也會讓銀行審查心態上會較為保守因應。
3. K小姐薪轉戶是永豐銀行,八個月前也從薪轉行辦得信用卡,但進一步申請信用貸款卻遭拒;婉拒原因就足以耐人尋味。畢竟卡友且薪轉也是同家銀行,照理說申請信用貸款應不困難。當我們獲得正式授權委託後,以委託人身分證字號請銀行進一步查詢『法源系統』,赫然發現民國110年12月K小姐曾被學貸銀行向法院聲請支付命令,就足以說明申請信貸為何被婉拒。
4. 續上、助學貸款一旦遲繳都會被學貸銀行先進行催收程序(電催、簡訊、信函催),若借款人都未出面協調或妥善處理,學貸銀行法務就會照法催SOP向地方法院對借款人聲請支付命令。對各銀行而言、若查到法源系統有此一紀錄,相對要申請銀行信用貸款困難度也相對變高(銀行內部信用卡、信貸授信準則不同,卡會通過、不代表信貸也能順利核過)
5. 所幸K小姐學貸遲繳也處理妥善、瑕疵紀錄也已註銷,名下無其它融資公司債務,三個月内無聯徵查詢,信用卡也全額繳清;算是後天洗白重新培養信用戶。
操作規劃與應變:
1. 既然查詢到學貸銀行曾對K小姐發支付命令,也因為大多數銀行對於『法源』有紀錄的貸款申請人都敬謝不敏,我們只能針對此一情況逐步與各銀行間討論、同時評估篩選、最後決定某民營銀行派送案件。
2. 惟尚未查詢法源資訊前,我已與K小姐說明『因信用卡持有時間不長,加上現職服務單位資本額屬小微企業』,銀行審查能參考信用繳款紀錄並不多(從永豐核卡到目前也才8個月、學貸不算),也會連帶影響到本次申請結果;即便有核准、利率可能不會如預期來得佳~這一點須先誠實告知委託人。
銀行最終審查結果:
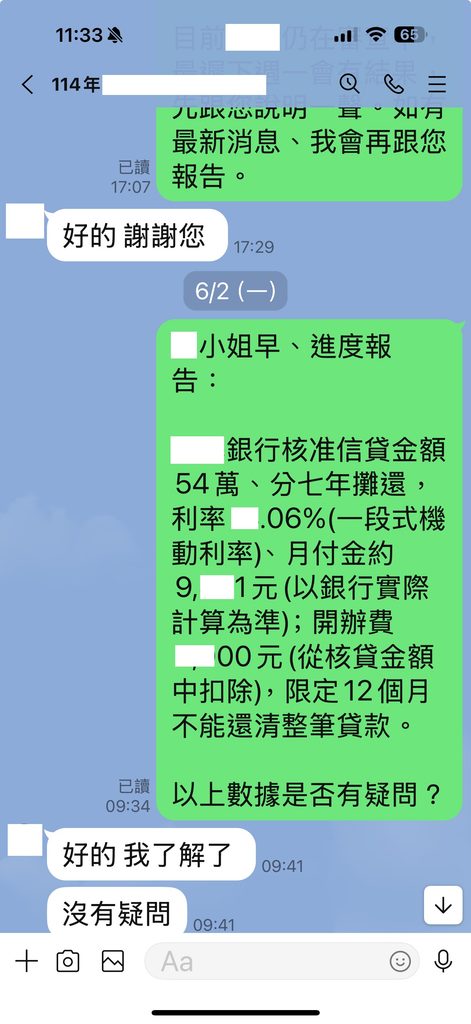
核准54萬/分七年攤還/利率x.06%(一段式機動利率)/月付金9.xx1元/開辦費x,x00元(於核貸金額中扣除)/限定12個月內不能清償整筆貸款
結案後心得:
經過數日徵信審查能夠得到核准的結果,也讓我們覺得喜出望外;推測應與K小姐現職年資穩定性、與身上僅剩少數學貸債務有關。希望夠過本次核准貸款後能夠讓她順利完成旅遊與理財規劃,也期許她能正常繳款以利重新培養個人信用。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(整合負債)
作業員獲80萬整合信貸+信用卡債務實際案例
【月付金降多少】
整合前、C銀行信貸+玉山循環短期放款+國泰信用卡帳單最低應繳金額,三項總繳月付金約2.1萬;整合後、除月付金驟減7仟多元外,也一併處理掉玉山短期放款(即將於七月約滿)、與信用卡超額的這兩筆惱人債務。
前言:
本案委託人是我110年6月成功案例的再次委託,他回來找我並表示“現在有一筆循環貸款28萬於七月到期(如圖一),跟四年前找你貸款的還有30幾期,想詢問能不能整合?另有一張國泰卡額度六萬,用接近滿、繳最低沒遲交過;車貸一樣之前的還沒繳完跟一筆手機貸”

這幾年原本C銀行信貸都正常繳款,負債結構除增加一筆玉山的隨借隨還信用貸款外,以及去年7月申請的樂分期手機小額借貸,對銀行債務總額包括二筆信貸餘額約62萬+一張信用卡帳款總餘額約6萬大約68萬。經過初步諮詢與分析後,個人認為應有機會再次協助W先生降低利率與月付,請他準備本次信貸整合負債需要的相關資料以利後續盡快辦理……
本案委託人W先生現職年資、薪資、負債、繳款信用、聯徵被查詢現況:
現職單位:xx塑膠工業有限公司(資本額2000萬)
職稱:作業員
健保加保時間:111年06月20日
健保投保薪資:33,300元
最近六個月薪資轉帳數據(玉山銀行):
2025/05/06 48,673元 (114/04 808/077xxx017xx89)
2025/04/08 52,599元 (114/03 808/077xxx017xx89)
2025/03/05 53,648元 (114/02 808/077xxx017xx89)
2025/02/06 46,807元 (114/01 808/077xxx017xx89)
2025/01/22 12,000元 (113紅利 808/077xxx017xx89)
2025/01/22 33,000元 (113年終 808/077xxx017xx89)
2025/01/06 52,950元 (113/12 808/077xxx017xx89)
2024/12/04 63,701元 (薪資轉帳 808/077xxx017xx89)
對所有銀行的負債分類與數據:
*C銀行信用貸款:核貸110年06月/金額60萬/分七年攤還/月付金約10,592元/餘額約32.6萬
*玉山循環信貸:核貸113年07月/金額31萬/本期月付金約6,471元(利率15.43%)/已使用額度約285,265元(今年七月到期)
*國泰世華卡:持卡時間七年以上/額度6萬/本期應付帳款60,416元/未到期待付款0元/最低應繳金額4,000元/繳足最低
非銀行負債:
*裕融車貸:核貸110年04月/金額77萬/分六年攤還/月付金約14,200元(利率10%)/餘額約35.1萬
*手機借貸:核貸113年07月/金額5萬/分二年攤還/月付金約2,448元/餘額約3.2萬
往來信用紀錄:繳款正常
最近三個月內聯徵查詢:無
對本案詳細評估與分析意見:
1. W先生原服務資本額560萬的小規模公司,於111年轉職服務資本額2仟萬中小企業且年資將滿三年,工作算穩定;薪資部份較則特殊,除了去年12月存摺上曾經秀出『薪資轉帳』字樣,之後無論是月薪、年終或紅利等都沒有再秀上薪資轉帳、改以月份+同一組銀行/帳號(808/077xxx017xx89)撥薪。我也詢問W先生公司是否有申報員工薪資所得、可否提供扣繳憑單~很遺憾沒有。
2. 去年7月W先生向薪轉銀行申請一筆隨借隨還型信用貸款,核准額度31萬、如動用是以動用金額15.43%計息,標榜當天借還免利息;但就我所知『許多人借出來常態下不可能當天還清』,就像W先生這樣情況、借款持續累積動用額度快額滿,28萬多本金每個月繳6仟多元就有近56%比重是在繳利息,一年下來就是4.3萬多利息支出。且還進一步影響到個人聯徵信用評分,其它銀行授信審查看到這情況通常都會給予負面評價(清楚借款人都無法一次還清)。
3. 續上、也因這筆玉山循環信用貸款屬於『短期放款授信科目』,合約即將滿一年的前夕就讓W先生如坐針氈;據悉、這筆短期契約到期後,原授信銀行可能會採取幾種方式給借款人:再續約、一次還清、或轉為一般本利攤還信貸按月還款方式直到清償;但是『最終審查結果仍取決於該銀行』。也就是說當玉山銀行不願意提供按月攤還方式、就會要求當事人須一次清償;而續約、照W先生目前累積近92%額度動用比,以及一張信用卡都有超額情況分析,續約對玉山銀行而言風險只是有增無減。
4. W先生持有單一張信用卡已有七年以上(之前還有一張富邦卡、但是已於前一次信貸清償且正常停卡);但應繳總金額仍超過信用額度(超額),雖正常繳帳單最低應繳金額,但整體評分也會因為信用卡超額、玉山隨借隨還信貸額度動用超過九成而顯著降低機率大增。
操作規劃與應變:
1. 本案重點在玉山短期放款額度呈現高動用比,與信用卡超額兩部分均會被各銀行內部先被扣分;其次W先生對所有銀行的授信餘額仍持續累積,附加條件包括公司資本額不大、僅屬一般中小企業,擔任職務生產線作業員等,整體評分上都顯得對申請人不利。
2. 其次在於『融資汽車貸款月付金高達14,200元』,如果加上目前對所有銀行債務支出金額約2.1萬,支出比已顯有偏高之虞(約66%),可能影響到申請金額會被修正;但無擔保負債比仍在可控制範圍內。
3. 此外W先生也提及“因這幾個月公司加班較少,所以薪資領得也比較少一些”,我特別提醒他需注意『如果銀行電話照會時,勿提到包括加班少、減班、無薪假等讓人覺得負面的字句』;若銀行徵信問到薪資落差,就簡答目前公司屬正常接單情況即可。
銀行最終審查結果:
核准80萬/分七年攤還本息/利率x.88%(一段式機動利率)/月付金1x,x71元/開辦費x,x00元(於核貸金額中扣除)/限定12個月內不能清償整筆貸款
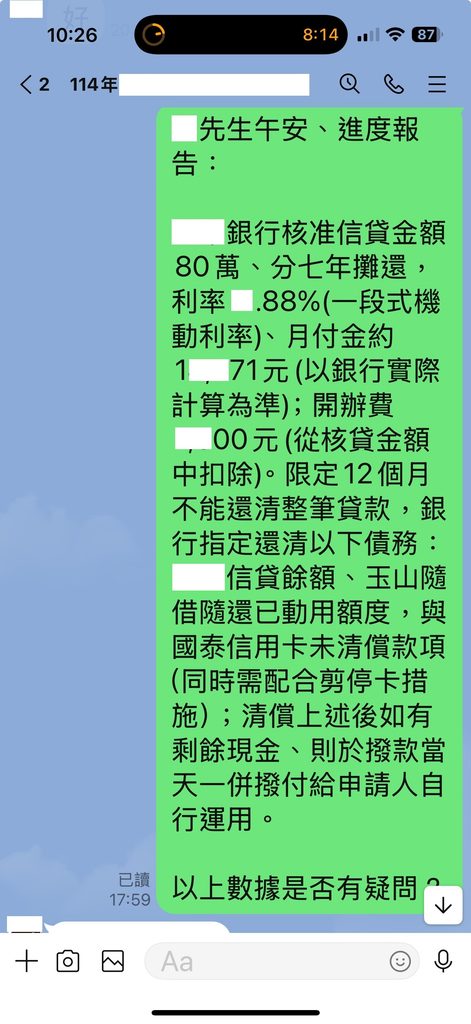
附帶條件:銀行指定還清C銀行信貸餘額、玉山隨借隨還已動用額度,與國泰信用卡未清償款項(同時需配合剪停卡措施);清償上述後會有剩餘現金、於撥款當天一併撥付給申請人自行運用。
結案後心得:
本案經過徵信、照會、補資料到爭取額度與利率等,最終維持申請金額80萬沒有被銀行審查主管修正,主要還是歸功於W先生;因為這段時間我們對W先生的叨擾非常多,包括缺資料待補齊、等徵信照會電話、等額度與利率爭取等,他也義無反顧且無任何抱怨的完全配合,也才能造就後續好的結果。
感謝W先生的信任與再次囑託,希望藉由本次整合後能確實幫助他降低月付金;也預祝他工作一切順利平安,薪資收入能更上層樓。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(整合負債)
專案工程師獲140萬整合信貸+信用卡款實際案例
【月付金降多少】
本案尚未整合前,三筆信貸月付金總共25,611元,二張信用卡近一月帳單最低應繳金額總共21,853元,前述兩項合計繳47,464元。整合後、每個月僅繳一筆信貸月付約2.4萬,省下約2.3萬的額外支出!
前言:
5月初、某網友加Line表示有些債務問題想要請教:
“1.薪資60,500(實領58,062),中信薪轉
2.負債狀況:
(1)中信
-信貸37萬(14.9%),月繳7,060,已繳14/84期(餘額330,084)
-信貸60萬(14.9%),月繳11,484,已繳17/84期(餘額520,683)
-信用卡
12萬額度先前有申請分期繳款,目前帳單金額101,948,每月僅繳最低約1.1萬元
(2)台新
-信貸30萬(14.63%),月繳7,067,已繳32/60期(餘額171,842)
-信用卡16萬,每月繳最低約1萬元
(3)融資
-中租無卡分期34,957,每月繳約6,000元
下個月就會有繳款障礙,因家人先前有信用卡債問題,不敢開口跟家人尋求協助,且因父親即將退休,我接下來需要負擔部分家中房貸1萬元及家中水電費;每月不算融資,銀行端就須還款約5萬,想詢問我的狀況可以申請前置協商嗎?”
初步瞭解這位網友的債務後,進一步諮詢她目前工作、年資與薪資收入等細節;由於她主動表示『會遲繳一期(信貸),領到下月薪水時補繳』,我特地詢問她是否有調閱自己的信用報告過。經過分析與評估、我回覆她以年薪計算是可以將目前債務整合為一筆信用貸款降低月付金;但也因為信貸已有遲延、可能會影響到本次申請整合負債的結果。當然、我清楚對方諮詢的項目為『前置協商』非信貸整合,但協商之前是否已盡全力試過信貸整合這一條路?何況一旦協商也將造成個人信用有瑕疵紀錄,故我向網友說明應先審慎評估、再決定後續如何規劃。
我順勢請該網友先申請一份個人聯徵信用報告、並附上信貸近一年信用貸款繳款明細,釐清是否有機會『可不必走協商、改以信貸方式處理債務』……
本案委託人S小姐現職年資、薪資、負債、繳款往來信用、聯徵被查詢現況:
現職單位:某工程顧問股份有限公司(實收資本額1億2千萬)
職稱:某部 專案工程師
健保加保時間:110年09月06日(現職年資3年8個月)
健保投保薪資:63,800元
113年所得清單申報數據:73x,x95元
最近六個月薪資轉帳數據(中信銀/底薪57,500、應發60,500元):
2025/04/30 薪資 58,062元
2025/03/31 薪資 58,109元
2025/02/27 薪資 58,109元
2025/01/24 薪資 61,311元
2025/01/22 貸款 18,638元(出差報帳核銷)
2024/12/31 薪資 116,951元(薪資+第13個月薪~類年終的薪資結構)
2024/12/17 貸款 17,143元(出差報帳核銷)
2024/11/29 薪資 58,154元
2024/11/07 貸款 2,695元(出差報帳核銷)
對銀行所有負債分類與數據:
*中國信託信貸:核貸112年12月/金額60萬/分七年攤還/月付金11,484元(利率14.7%)/餘額約52.5萬
*中國信託信貸:核貸113年03月/金額37萬/分七年攤還/月付金7,060元(利率14.7%)/餘額約33.3萬
*台新銀行信貸:核貸111年09月/金額30萬/分五年攤還/月付金7,067元(利率14.55%)/餘額約17.2萬
*台新信用卡:核卡110年01月/信用額度16萬/本期應付帳款161,061元/未到期待付款0元/最低應繳金額10,671元/繳足最低
*中信信用卡:核卡111年11月/額度12萬/本期應付帳款101,948元/未到期待付款19,227元/最低應繳金額11,182元/繳足最低
非銀行負債:
*中租無卡分期34,957/每月繳約6,000元
往來信用紀錄:113/09中信卡一次『未繳足最低-遲延未滿一個月』紀錄
最近三個月內聯徵查詢:無
對本案詳細評估與分析意見:
1. S小姐現職年資超過三年以上,公司規模達億元,最高學歷為碩士畢業,擔任專案工程師等條件、均對本次申請整合具加分效果;公司是固定給13個月薪、近六個月的平均薪資也有58K以上,收入相對穩定。
2. 三筆信貸核准時間都已超過一年、餘額合計約102.2萬;二張信用卡最長持卡時間超過四年、額度核得很平均,帳款累積總餘額約282,236元;無擔保債務總餘額初估約1,304,236元。兩張信用卡近一期帳單應繳總金額都有超過信用額度,加上去年中信卡曾出現一次遲繳,致使聯徵信用分數475分偏低。
3. S小姐自行調閱的聯徵信用報告並未登載信貸遲延紀錄,我們仔細審閱其『信貸繳款紀錄』、從繳款時間上發現到扣款日都是月初,若是月初扣不到應繳納的月付金額就會出現『逾違金』;之後月底會將未繳足部份(包含逾違金300元)一併繳清。也因為遲延都未拖至隔月、推測中信就沒上聯徵紀錄,
4. 我問S小姐怎不跟親屬討論、用名下房屋增貸還債務?她回覆“因為家人不知道我的債務情況,我目前是沒有想讓他們知道,如果要動用房貸增貸,勢必要跟他們溝通~這部分有難度。”
5. S小姐曾自我評估以目前信用卡+信貸的DBR已經很接近22倍,她的想法是如果整合可以成功,會停止信用卡消費;如果月繳可以在20K左右(不超過25K),應該是沒有問題。也因為她未來考慮到要購屋辦房貸,對於維持信用上有她自己的堅持。
操作規劃與應變:
1. 如以近六個月平均薪資58K計、最高可申請金額則達到147萬,相對較年度所得清單與健保投保金額(投保薪資63,800元未滿一足年)來得高。計算本案負債比約19.5倍/支出比約(兩卡以最低應繳金額計)約80.3%(不含中租融資借貸6,000元)。
2. 也因為無擔保負債比已高,信用卡遲延、超額等情況勢必會影響到本次貸款利率;我們盡全力先將整合所有銀行債務的額度能辦得下來,利率部份只能爭取。且因為二張信用卡都已超額、我也跟S小姐提到非常有可能會被要求剪卡與停卡,得到她的首肯後才開始進行申請作業。
銀行最終審查結果:
核准140萬/分七年攤還本息/利率 x.25%(一段式機動利率)/月付金2x,x56元/開辦費x,x00元(於核貸金額中扣除)/限定12個月內不能清償整筆貸款
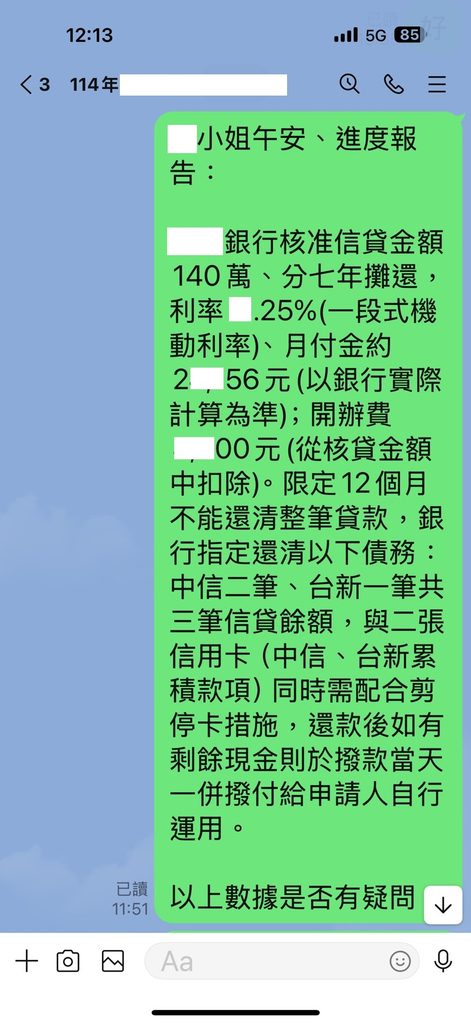
附帶條件:指定還清中信二筆、台新一筆信貸餘額,同時還清二張信用卡(中信、台新)欠款,需配合銀行剪停卡作業,剩餘現金則於撥款當天一併撥付給申請人使用。
結案後心得:
當初看到S小姐提供的信貸繳款明細,初步以為協商應該是最好的選擇;但再次詳細檢閱後、發現似乎有機會可以一拼信貸整合的可能性,隨即通知她並請盡快準備相關資料以利掌握時機。
經過數日的徵信審查能夠得到核准的結果,我語重心長地交代S小姐『未來這一年內勢必要維持正常繳款,不能再發生類似繳款遲延的情況』;預計一年後將信用培養較佳狀態、屆時申請轉貸可再降低利率與月付金,也才能逐漸擺脫被高額債務追著跑的日子。
最後仍須感謝S小姐的全力配合、等待與信任囑託,誠摯預祝她繳款理債順利,工作上也能如魚得水平步青雲。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(轉貸降利率)
倉儲行政獲111萬整合信貸+現金實際案例
【利息/月付金省多少】
分析本次轉貸可省下利息:
*渣打銀行75萬、剩餘66期未繳;未繳利息總額約332,013元
*新光銀行40萬、剩餘59期未繳;未繳利息總額約64,533元
*以上兩筆信貸未繳利息合計約396,546元
本次核准111萬、分七年攤還,總繳利息預估約257,909元;轉貸後可省下利息約138,637元。月付金則從原本21,200元降至16,285元,每個月可減少4,915元支出,重點還多了10多萬現金可周轉運用。
前言:
應有不少網友面對臨時又緊急狀態下向銀行申請信用貸款,可能受到銀行經辦業務話術避重就輕影響,或是申請人未仔細思慮與比較後就讓銀行先行撥款,導致事後發現利率太高懊悔不已。
本案網友屬上述情況、她之前辦兩筆信貸都未仔細比較,拿到較高的貸款利率,於上個月向我徵詢是否能夠轉貸一事;我除了詢問兩筆信貸的利率與餘額外,也一併詢問公司資本額、工作年資、擔任職務、月薪、負債種類數據、與繳款信用是否正常等。她順勢提到:
“去年看到代辦想申請轉貸,但後來感覺有點被騙、因而沒繼續辦下去;那時候代辦人員有說會註記不得辦理貸款,但那時候沒想太多沒在理會。直到上個月有跟銀行申請轉貸,他們調閱信用報告跟我說有一項是寫『不得辦理貸款(如圖一)』~後來打電話去聯徵中心詢問,應該是去年那位代辦確實去註記了這個,最近才去申請註銷掉”
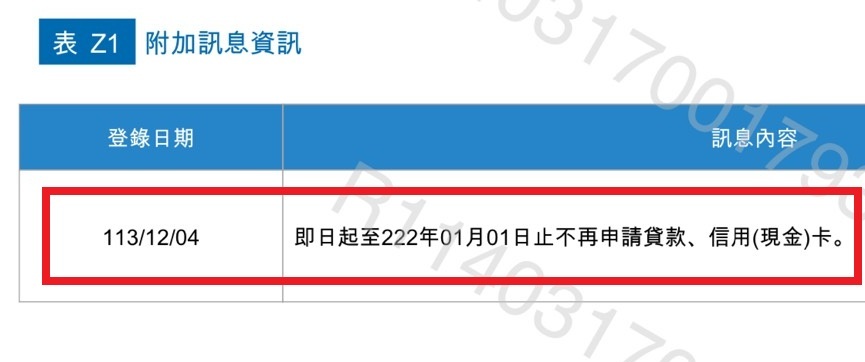
(圖一)
分析該網友陳述、推測應該是在網路上看到劣質代辦業者『以整合負債為包裝,實則申請債務協商』,導致該網友誤信而被聯徵中心註記;所幸該網友當時並未申請債務協商,迅速釐清問題並處理,否則之後各銀行看到此一註記、勢必都不會提供授信給該網友了。之後等待聯徵中心將註記註銷,也才正式協助她申請信貸轉貸降利的程序……
本案委託人K小姐現職年資、薪資、負債、繳款信用、聯徵被查詢現況:
現職單位:xx國際企業股份有限公司(實收資本額5億6千萬)
職稱:倉儲行政
健保加保時間:110年08月02日(現職年資3年8個月)
健保投保薪資:57,800元
113年所得清單申報數據:634,579元
近六個月薪資轉帳數據(底薪32K/含獎金加班大約43K~45K):
2025/04/02 薪資 47,997元
2025/03/05 薪資 43,011元
2025/02/11 薪資 735元(補加班費)
2025/02/05 薪資 44,902元
2025/01/23 薪資 45,417元(年終獎金)
2025/01/06 薪資 45,861元
2024/12/25 薪資 32,000元(績效獎金)
2024/12/05 薪資 55,711元
2024/11/05 薪資 52,304元
對所有銀行負債分類與數據:
*渣打信貸:核貸112年11月/金額75萬/分七年攤還/月付金約14,900元(利率16%)/餘額約65.2萬
*新光信貸:核貸112年04月/金額40萬/分七年攤還/月付金約6,300元(利率8%)/餘額約30.7萬
*星展信用卡:核卡106年05月/額度3.7萬/本期應付帳款18,662元/未到期待付款0元/全額繳清
*中信信用卡:核卡106年08月/額度7萬/本期應付帳款20,338元/未到期待付款0元/全額繳清
*凱基信用卡:核卡111年03月/額度5萬/本期應付帳款2,220元/未到期待付款2,220元/全額繳清
*國泰世華卡:核卡111年10月/額度18,400元(學生卡、未調整額度)/不須繳款
銀行保證債務(中期擔保放款):未逾期金額19萬(借款人為妹妹)
非銀行負債:
*中租車貸:核貸111年04月/金額119萬/分六年攤還/月付金約14,900元/餘額約78萬(此筆為換約)
信用紀錄:繳款信用正常
最近三個月內聯徵查詢:遠東婉拒(03/14)
對本案詳細評估與分析意見:
1. K小姐任職公司資本額有上億元規模,單一工作年資超過三年以上,穩定性足夠;工作內容包括處理出貨訂單、打單退貨作業、與庫存管理等。須注意大多數銀行會以『倉管』去評其分數相對就較弱勢。關於這部分、有跟K小姐提醒填寫申請書稍改其它名稱,避免因為銀行徵審專員制式觀念影響到案件程序進行。
2. K小姐持有四張卡,一張學生卡到目前仍維持不到2萬額度;持卡時間最長有超過五年以上,帳單都全額繳清,信用尚算維持基本水準(信用分數584)。她有向我徵詢過,是否可等信貸完成後申請調高永久信用額度?我表示若不急最好等完成後的3~6個月再進行。
3. 起初徵詢K小姐債務分類與數據,發現她一筆中租車貸數據有異狀;她回覆“車貸已正常繳款三年(分六年),因利率與月付金過高、有重新跟中租議定調整利率,同時又再分六年攤還。”由於這筆車貸屬於純換約性質、非原車再融資;但我詳細計算後回覆她:
*原本車貸119萬、分六年攤還,月付約2.1萬,回推利率大約8%~9%
*還款三年後剩餘約78萬、經協調再分六年攤還,月付金雖然降至14,900,但是利率卻變相往上拉升到11%
*原本希望降低對車貸月付金,卻被對方話術誆騙『延長還款期卻反向提高利率』~且重新簽約還得再多限制20期不能清償整筆車貸
K小姐表示沒有留下當初的協議書或契約書,畢竟上述協議恐怕屬於個別協商範圍,遺憾被車貸公司無端多賺了不少利息。
操作規劃與應變:
1. 初步分析K小姐債務就是兩筆信貸為主軸,轉貸整合金額約為96萬;以她目前工作與聯徵信用分數評估,原則上整合後利率應有機會6%起計,包括利率與月付金都能一併降低。
2. 與數家銀行討論,由於K小姐近六個月薪資水平比同性質工作者來得高,申請額度最高上看123萬;負債比整合前約17.8倍、支出比不含車貸約44%,仍在合理範圍内。
銀行審查結果:
核准111萬/分七年攤還本息/利率x.13%(固定利率)/月付金1x,xx5元/開辦費x,x00元(於核貸金額中扣除)/限定15個月內不能清償整筆貸款
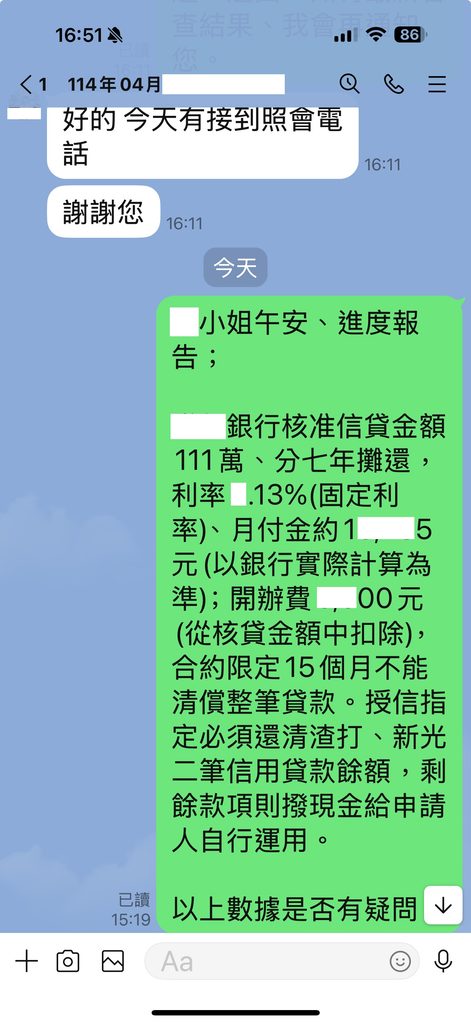
附帶條件:指定還清兩筆信貸餘額,剩餘現金則於撥款當天一併撥付給申請人自行運用。
結案後心得:
本案核准額度與利率因所持信用卡有分期佔額,加上評分未達銀行內部預期標準等,最終額度只能維持在111萬、而利率部份責請送簽再略降了0.75%;預估本次轉貸後利息可省下約13.8萬餘元,月付金也比整合前少近5仟元,甚至多一筆小額資金運用。希望K小姐對上述整合後的數據能感到滿意,也誠摯預祝她工作順心遂意!
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(整合負債)
人力資源主任獲80萬整合信貸+現金還卡實際案例
【月付金降多少】
本案處理前、L小姐兩筆信貸月付12,396元,四張信用卡計算帳單最低應繳金額約30,530元,前兩項合計總繳42,926元;整合後每個月僅須繳款一筆信貸月付金約1.4萬,足足省下2.8萬額外支出,降幅達66.6%~可謂非常有感!
前言:
與本案委託人首次接觸是在去年10月底,當時她加我line好友後表示:“我想請您幫我評估看看,依我現在的情況還能怎麼做?是否可以整合貸款?”
由於她表明『整合貸款』~我猜測她目前應該已有一些債務累積,順勢先諮詢一些問題以後續提供分析意見。經瞭解、她一年內有預借現金高達8次,近一次預借現金時間則在8月;另外9月也向S銀行申請信貸但卻僅核准10萬(性質:借新還舊、實際上只拿到3萬餘元,利率卻高達16%!)且近三個月内又自送匯豐銀、台企銀、凱基銀等均未審核通過,只是讓她個人信用評分更雪上加霜。我問該網友為何要信用卡預借現金?她回覆“因爲信用卡帳單有點卡不過來,還有其它要負擔家裡的開銷確實有點⋯”
在上述情況下當然不可能立即再提申請,我請她須等到明年2月、讓聯徵多查與近期增貸的負面影響略為消失後,再重新研議規劃貸款申請。我奉勸她從現在到明年2月這段時間:
一、盡可能不要再預借現金與刷卡消費,包括刷卡辦零利率分期
二、短期不宜再送件,包括申請信用卡;避免聯徵被查詢、導致時間被延宕
三、不要找融資借小額借款;如果非常急需、請勿讓對方撥款到薪轉存摺内
能否維持上面的建議?不得而知,只能說該網友信用狀況當時確實非常糟;之後能否協助她解決問題、只有靠她自己的堅持了…
本案委託人L小姐現職年資、薪資、負債、繳款信用、聯徵現況:
現職單位:某人力資源顧問股份有限公司(實收資本額:9仟萬)
職稱:人力資源主任
健保加保時間:104年10月05日(現職年資9年4個月)
健保投保薪資:43,900元
最近六個月薪資轉帳存摺(台企銀/月薪約40K):
114/02/05 薪資轉 40,073元
114/01/23 薪資轉 2,000元 (尾牙機會中獎)
114/01/22 薪資轉 99,180元(績效獎金)
114/01/05 薪資轉 40,117元
114/01/02 薪資轉 34,800元(年終獎金)
113/12/05 薪資轉 39,810元
113/11/05 薪資轉 40,424元
113/10/05 薪資轉 40,424元
113/09/05 薪資轉 42,424元
對所有銀行負債分類與數據:
*S銀行信貸:核貸113年06月/金額10萬/分七年攤還/月付金約1,990元(利率約16%)/餘額約9.5萬
*H銀行信貸:核貸109年10月/金額75萬/分七年攤還/月付金約10,406元/餘額約27.5萬
*星展信用卡:核卡103年04月/額度6.4萬/本期應付帳款4,810元/未到期待付款52,376元/最低應繳金額3,330元/全額繳清
*永豐信用卡:核卡103年08月/額度6萬/本期應付帳款3,512元/未到期待付款34,650元/最低應繳金額3,512元/全額繳清
*中信信用卡:核卡107年08月/額度14萬/本期應付帳款19,725元/未到期待付款81,526元/最低應繳金額12,424元/全額繳清
*富邦信用卡:核卡108年08月/額度8萬/本期應付帳款18,873元/未到期待付款43,512元/最低應繳金額11,264元/全額繳清
非銀行負債:
*麻x配貸款:核貸113年11月/金額7.5萬/分24期攤還/月付金3,672元(監理站動保有登記設定)
*中x手機貸:核貸113年11月/金額6萬/月付金2,230元
往來信用紀錄:113/11中信卡『未繳足最低-遲延未滿一個月』
最近三個月內聯徵查詢:元大(先生購車貸款)
對本案詳細評估與分析意見:
1. L小姐現職年資9年多,穩定度無庸置疑;職務為主任、公司規模也不小,對本次信貸評分上是具備加分效益。薪資很平均落在40K附近、無起伏過大等情況。
2.原本排程上應該是在2月與L小姐接洽、卻因故延到3月初她才主動與我聯繫;我請她調閱最新一次的聯徵信用報告查詢目前信用往來與評分,近三個月內回推至年初(114/01星展)也都還有發生信用卡預借現金之情事,三個月以前到一年內的預借現金分別是『113/08星展+中信、113/07富邦+中信、113/04中信』,所以一年內仍還有六次預借。
3. S銀行去年6月核准信貸10萬屬於近一年內新增債務,影響稍微減弱後到去年11月中信卡又發生『未繳足最低-遲延未滿一個月』的逾期紀錄;回顧近一年内信用卡也不是完全都繳清,不時仍有繳足最低之情況,導致她3月初的聯徵信用評分僅430分!跟去年10月30日跟與她剛接觸時的信用評分(434分)反而更低?等於這數月以來原本期許她信用評分因當時多查、近增等問題影響性舒緩而能略提升,卻又因預借現金、卡款遲延等遭降評。
4. L小姐去年底向融資公司申請小額借貸,這兩筆都撥款到非薪轉帳戶。換言之逐漸無法應付各項開支,債務種類也從銀行擴大到融資公司、導致月付壓力越重。
5. 由於我們在3月初參閱L小姐的聯徵信用報告時,仍看到三個月內有兩次銀行查詢(12/31 S銀:公開資訊、12/27 C銀:新業務申請),為求案件變數能縮減至最少、我們建議須等到3月底至4月初再行貸款申請。
6.在等待的時間内、L小姐在3月中跟我提到“先生想買一台特斯拉、而車輛想要掛我的名字,他當我的擔保人;我們去銀行申請只核150萬(不足全額)。我想問:您這邊可否幫我看看如果用我的信貸+我先生當保人的話~我可以貸多少嗎?“
我回覆她“信用貸款屬於無擔保授信科目,銀行不會額外要求加保證人;我極不建議掛車貸的借款人,否則本次申請整合信貸的支出比鐵定算不過!將導致我也無法協助。總之跟您先生說:要購車、請直接用他名義申請貸款,您目前信用狀況不適宜再揹一筆車貸”
從上問題偏偏又衍生出銀行短期又多一次車貸新業務查詢,對原本我們希望三個月內不要出現銀行查詢的預期再落空!也增加未來送件申請的變數。
操作規劃與應變:
1. 本案因為聯徵信用評分僅430分過弱,主要原因包括『近一年內有信用卡延遲還款、近一年內曾有信用卡預借現金紀錄、近12期內純信用授信往來金融機構家數較多,與近一年內曾有較高的信用卡額度使用率』等;與數家銀行資深經辦討論過、獲得與我們預期一樣極差的評語回覆。
2. 雖然L小姐信用往來評分不佳,惟工作職業上仍是有可取之處;我們仍規劃安排申請金額80萬、用途還清兩家信貸與信用卡,但是也告知L小姐獲准機率不算高,即便有核准、相對銀行所下的授信條件應該也會較為嚴苛,須請她有心理準備。
銀行最終審查結果:
核准80萬/分七年攤還本息/利率x.5%(一段式機動利率)/月付金1x,x37元/開辦費x,x00元(於核貸金額中扣除)/限定12個月內不能清償整筆貸款
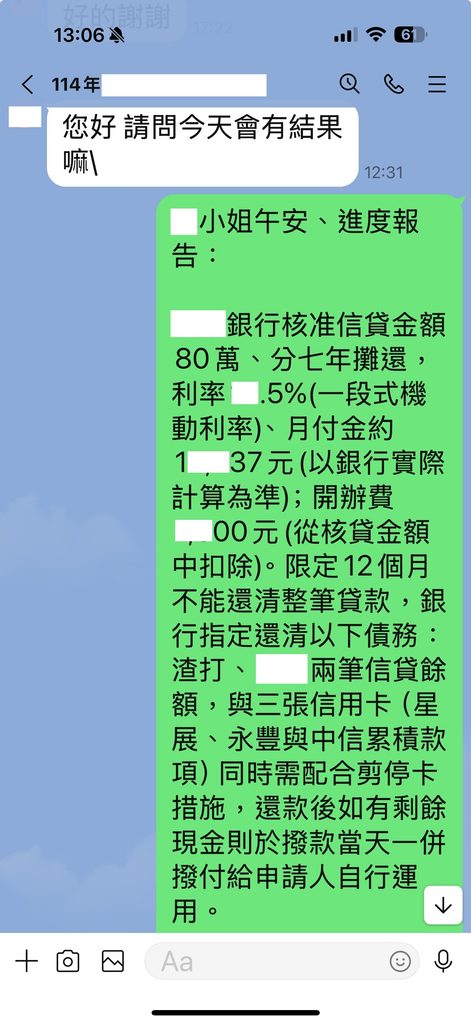
附帶條件:指定還清S、H銀行兩筆信貸餘額,還清三張信用卡(星展、永豐與中信)累積款項、並需配合剪停卡措施,剩餘現金則於撥款當天一併撥付給申請人自行運用。
結案後心得:
本次整合處理完成、L小姐每月立即省下2.8萬的額外支出,也不再因為看到信用卡帳單的應繳總額而煩惱。
『狀況最不被各銀行業務看好的案件、卻意外得到銀行獲准的結果』
額度分毫未減、惟利率較高,但我建議L小姐未來一年勢必審慎培養信用,務必正常繳款,切勿使用信用卡預借現金、也不要跟信用卡銀行辦理預借分期,因為記錄在聯徵報告上都絕對看得到;等繳滿一年後可再爭取降利率、或協助轉貸降低利率。最後仍誠摯感謝L小姐的信任囑託,預祝她職場順利、理財有成。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(整合負債)
某市立國小附幼老師獲142萬整合信貸+現金實際案例
前言:
3月某位網友透過通訊軟體line加我好友後說明『主要想要諮詢債務整合;因為發現自己沒有妥善的規劃財務以及正確使用信用卡,導致現在因為房貸、信貸還有卡債這些多筆債務,不知道該如何是好;查詢資料時看到您的發文及回覆想說找您諮詢。』她同時提供自己整理過的資料,包括目前工作、職稱、年資、近六個月薪資,對所有銀行負債分類、債務數據等詳述。
據悉、由於該網友名下於去年底剛購屋並申請首次購屋房貸,兩筆信貸用途各為婚禮開銷、購屋裝潢及家電傢俱等支出,信用卡也是因為消費分期所累積的帳款;等於從去年3月到今年3月這一年内陸續核准房貸、兩筆信貸、與使用信用卡分期等信用擴張甚劇之情況,進一步導致她短期內收支失去平衡、顯有入不敷出窘境。
我請她先預備一些書面資料,以利後續分析評估是否有可能藉由整合無擔保債務方式來降低利率與月付金……
本案委託人L小姐現職年資、薪資、負債、繳款往來信用、聯徵被查詢現況:
現職單位:某直轄市公立國民小學
職稱:幼兒園教師兼主任
健保加保時間:112年08月01日(現職年資1年7個月)
健保投保薪資:66,800元
最近六個月薪資轉帳存摺:
114/03/01 薪資 55,601元
114/02/01 薪資 55,601元
114/01/17 年終 91,545元
114/01/01 薪資 55,601元
113/12/01 薪資 56,711元
113/11/01 薪資 53,567元
113/10/01 薪資 44,458元
對銀行所有負債分類與數據:
*土地銀行房貸:核貸時間113年11月/核貸金額356萬/分30年攤還(寬限期三年)/月付金6,482元(利率2.1%)/餘額356萬
*土銀房屋壽險;核貸時間113年11月/核貸金額13萬/每月還款493元(利率2.18%)/餘額約12.8萬
*S銀行信用貸款:核貸時間113年03月/核貸金額70萬/月付金9,970元(利率5%)/餘額約615,318元
*T銀行信用貸款:核貸時間113年11月/核貸金額60萬/月付金9,596元(利率8.8%)/餘額約578,787元
*台新銀行信用卡:核卡時間112年10月/信用額度22萬/本期應付帳款35,444元/未到期待付款161,157元/最低應繳金額17,429元/全額繳清
*台北富邦信用卡:核卡時間113年08月/信用額度22萬/本期應付帳款40,421元/未到期待付款121,038元/最低應繳金額34,619元/全額繳清
非銀行負債(已查監理站動保設定資訊):無
往來信用紀錄:繳款往來信用正常
最近三個月內聯徵查詢:無
對本案詳細評估與分析意見:
1. 我相信應有不少網友跟本案L小姐情況有相似處,包括購屋辦房貸、結婚與裝潢傢俱等都在一年多時間內緊湊的完成;她去年3月先辦了一筆信貸因應結婚婚禮等開銷用,到了同年11月辦房屋貸款交屋、隨後再申請另一筆信貸裝潢居所同時購置新家電用品等,等於一年內支出項目上多了2.6萬餘。但是卻發現這兩筆信貸利率『似乎沒經過詳細比較與審慎思考』就決定,因為以她的職業條件,兩筆信貸5%、8.8%~個人是覺得高得有些離譜(該銀行貸款承辦業務也未善盡協助爭取降其借款利率)。
2. 詳細檢視L小姐現任職於某市國民小學幼兒園、擔任教師兼主任,雖然任職時間不長、但對於銀行而言『職業穩定性』算可加分項目;其薪資收入平均落差小、支出負債比均低,進一步分析兩張信用卡都有不錯的額度,當然也利於她一年內先後辦到兩筆信貸與一筆房貸。
3. 惟房信貸先後撥貸後,這兩張信用卡因刷卡消費分期不慎、致使累積帳款瞬間提升,加上卡分期期數不似信用貸款可分中長期方式還款,讓信用卡帳單本期應繳總金額(分期已請款金額)呈現居高不下的窘況;雖說L小姐習慣全額繳清、但帳單應繳金額確實已對她產生直接的繳款壓力。
4. 除了房、信貸與卡款外,她名下無學貸未清償餘額,也沒有車貸融資等債務,讓整個整合貸款申請上少了額外變數。不過她有透露希望整合後有一些現金可以存錢,這想法我認為可先暫緩;畢竟借貸原意是為了應付緊急狀態,用信貸來作為存錢用途~個人並不建議(理財應以閒錢進行,借貸投資若成本過高、對投報率與還款上都有壓力)。
操作規劃與應變:
1. 本案一年內負債比與支出比都有大幅提升,加上信用卡分期未清償餘額等,短期內信用擴張是非常明顯的;支出比部份,包括房貸約1.4萬、兩筆信貸約2萬、信用卡暫以1.4萬(28萬/1萬*500元)計算支出,合計總支出4.8萬、近六個月薪資收入平均53,589元,支出比約89%。而負債比部份:兩筆信貸餘額約119萬多,距離薪資舉債上限134萬已接近;若再加上兩張信用卡的未清償餘額約28萬,也超過銀行無擔保月薪22倍上限規定。
2. 在支出負債雙比數據均高前提下,我們嘗試與數家銀行討論;回覆『近一年內新增無擔保債務過高~信用擴張』、『負債比超過規定~電腦直接婉拒機率高』、『能不能整合~還要看銀行内評來決定額度利率,需再協調爭取』等;初步定調本案送審金額以170萬、用途主要還清兩筆信貸與卡款為主。
銀行最終審查結果:
核准142萬/分七年攤還本息/利率x%(固定利率)/月付金2x,xx1元/開辦費x,x00元(於核貸金額中扣除)/限定15個月內不能清償整筆貸款
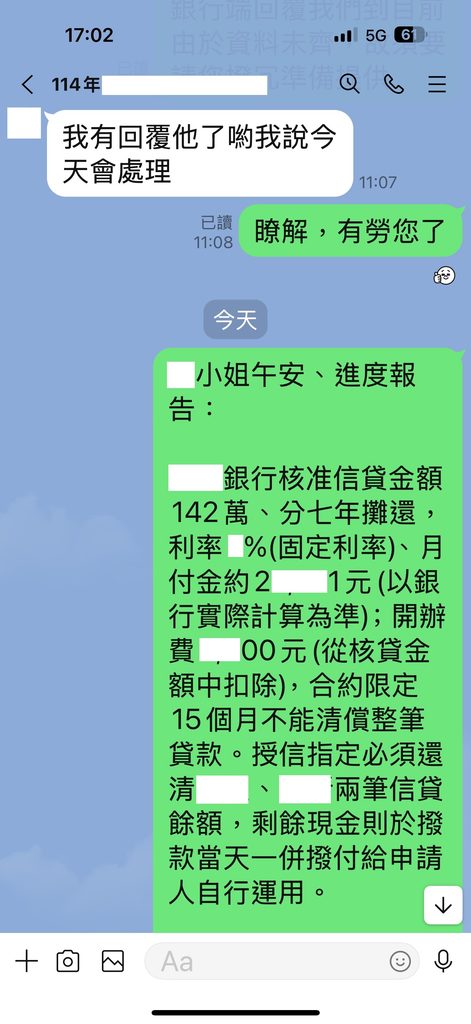
附帶條件:銀行指定還清S銀、T銀兩筆信貸餘額,剩餘現金則於撥款當天一併撥付給申請人自行運用。
結案後心得:
本案審查結果、額度上雖與目標有些許落差,經分析應該是L小姐現職年資未達到能夠加足分數的標準,且原本是希望夠過她名下有房產部份、進一步提高授信不修正額度之可能性,卻因為其購置房產地區處非都計内且坪數不大導致說服力不足,加上無擔保授信總額等因素影響;個人覺得遺憾了些。
所幸仍能還清兩筆信貸降低利率之外,多出來的現金也足以還清一張信用卡欠款,剩餘仍可對另一張卡採部份還款、以利降低額度動用比;明顯減低她對信用卡帳單支付上的壓力。
仍再次感謝L小姐的信任與囑託,也預祝她新婚愉快、工作順心理財有成!
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(整合負債)
廠務操作員獲83萬整合信貸+現金實際案例
前言:
本案委託人是去年12月經由朋友介紹所認識;為求盡快瞭解該員狀況、我直接諮詢他目前工作收入、債務分類數據、與繳款往來等情況以利分析評估。他自述:
『信用卡都持續有預借現金、但每個月帳單都全額繳清,也因為有預借現金紀錄導致聯徵分數很低,三個月内曾送第一銀行信貸被婉拒;想詢問目前我的狀況能不能申貸80~90萬,整合債務後剩下的金額當作投資使用?』
確實、對於銀行而言將信用卡當現金卡使用,即使當期帳單都全繳、也無助於聯徵上留存預借紀錄,也連帶會影響個人評分進一步導致貸款申請遭到婉拒。我也請對方先提供聯徵信用報告先行參閱,並請他提供一些書面資料以利後續書審評估……
本案委託人W先生現職年資、薪資、負債、繳款往來信用、聯徵被查詢現況:
現職單位:某環保科技股份有限公司(實收資本額13億)
職稱:廠務部操作員
健保加保時間:108年05月02日(現職年資5年10個月)
健保投保薪資:57,800元
112年國稅局所得清單薪資申報金額:644,653元
近六個月薪資轉帳存摺(第一銀行):
2025/03/10 獎金 8,000元
2025/03/10 薪資 46,541元
2025/02/10 薪資 65,276元
2025/01/15 獎金 56,872元(年終)
2025/01/10 薪資 48,016元
2024/12/10 薪資 48,528元
2024/11/08 薪資 59,936元
2024/10/09 薪資 47,756元
對銀行所有負債分類與數據:
*S銀行信貸:核貸時間109年12月/核貸金額50萬/分七年攤還/月付金約7,600元/餘額約23.3萬
*玉山信用卡:核卡時間109年01月/信用額度3萬/本期應付帳款6,471元/未到期待付款21,929元/最低應繳金額3,497元/全額繳清
*國泰世華卡:核卡時間109年08月/信用額度3萬/本期應付帳款20,630元/未到期待付款7,407元/最低應繳金額4,836元/全額繳清
*台北富邦卡:核卡時間112年07月/信用額度12萬/本期應付帳款8,568元/未到期待付款81,432元/最低應繳金額8,568元/全額繳清
*台新信用卡:核卡時間112年11月/信用額度10萬/本期應付帳款1,427元/未到期待付款11,573元/最低應繳金額874元/全額繳清
*聯邦信用卡:核卡時間113年04月/信用額度7萬/本期應付帳款2,227元/未到期待付款10,773元/最低應繳金額2,227元/全額繳清
非銀行負債:無
往來信用紀錄:聯邦信用卡113/11有未繳足最低-遲延未滿一個月
最近三個月內聯徵查詢:無
對本案詳細評估與分析意見:
1. W先生任職一般中小企業,單一公司服務年資超過五年以上穩定性是足夠的;由於工作輪日夜班,可供銀行聯絡照會時間須先確認。健保投保金額較年收入、近六個月平均薪資數據都高,實際月收入都平均有52K以上、起伏落差低。
2. W先生持信用卡超過四年以上,額度從3~12萬都有;信用卡都是採全額繳清方式,聯徵信用分數僅485分,主因如備註『近一年内曾有信用卡預借現金紀錄』單一項。
3. 自去年5月到12月都有用信用卡預借現金,也有向銀行辦理預借現金分期業務等(除了國泰和聯邦沒有預借外、其他都曾預借);預借分期從一仟到數仟元都有,只會讓貸款受理申請銀行覺得W先生非常欠缺周轉資金,經常性且小額借款,代表他無任何理財資產且入不敷出,信用卡使用上亦屬高風險客群,對各銀行內部評分都只有負面評比。至於『為何須經常性預借現金?』他回覆『有時候需要拿錢貼補家用,結果自己不夠錢才動用預借,並不清楚這動作會影響到信貸申請…』。
4. W先生雖有預借問題影響評分,但對銀行債務並不算多;且值得慶幸的是他名下並無其它融資公司債務,避免掉可能因為聯徵信用評分已不佳,又附加其它融資債務致使銀行審查覺得外債過多月付金過高、進一步影響到其授信意願。
操作規劃與應變:
1. 由於信用卡帳單都採全額繳清方式,信用卡額度動用比亦不高;僅一筆信貸佔支出,負債比部分也未超過40%。輔以任職公司規模、在職年資等都具備加分效益,初估預借問題應會直接影響核貸利率與額度。
2. 本案經彙整資訊、分析評估後先與三家銀行個別討論,不約而同都是預借問題影響電腦評分直接婉拒,或是核貸利率額度都不會理想,即使初評僥倖有通過、到複審時仍有可能被授信主管批示婉拒申請。
3. 我們去年12月曾審慎篩選並送某銀行,雖有核准、但額度卻不多僅給31萬。會產生這數據、推測除預借現金問題外,短期內W先生曾自行送第一銀行申請遭婉拒,以及聯邦信用卡有逾期遲繳有關。
4. 也因為核准額度未達我們目標,故我們與W先生討論等3月中旬過後再重新送件申請。這段時間我曾籲請W先生暫時別用預借現金,避免3月重送分數再被扣。但據銀行回報、仍是看得到預借情況(玉山1~3月都有預現分期一仟元、2月則是台新信用卡也預借現金)。
銀行最終審查結果:
核准83萬/分七年攤還本息/利率x%(一段式機動利率)/月付金1x,x52元/開辦費x,x00元(於核貸金額中扣除)/限定12個月內不能清償整筆貸款
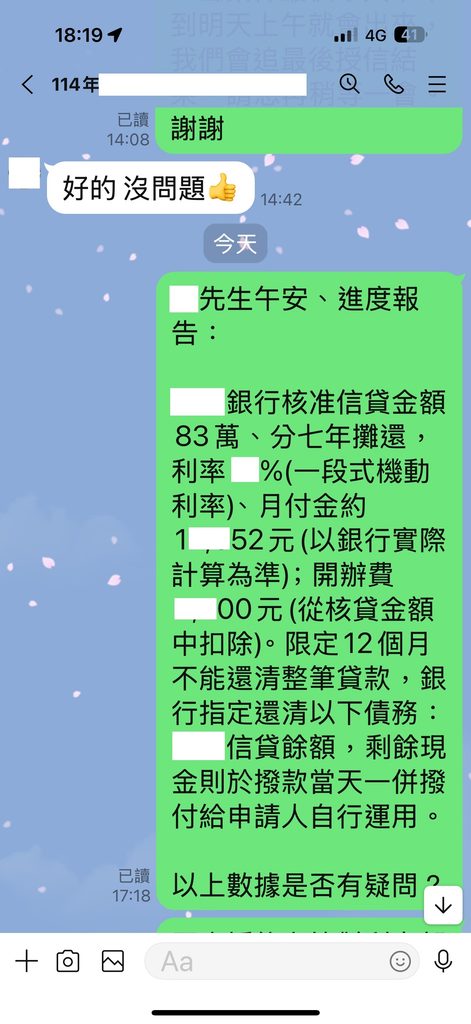
附帶條件:銀行指定清償S銀行信貸餘額,剩餘現金則於撥款當天一併撥付給申請人自行運用。
結案後心得:
其實以W先生將信用卡當提款卡使用,到最後銀行仍核准信用貸款~確實覺得意外;但話說回來雖核准、授信條件並沒有很漂亮。我們建議未來這一年、勢必要審慎培養信用,「除正常繳款外、切勿再使用信用卡預借現金、也不要跟信用卡銀行辦理預借分期」~因為這些記錄在聯徵報告上都絕對看得到。等一年綁約期後視狀況再爭取降低利率、或協助轉貸均可。
最後仍須感謝他的信任與囑託,預祝他工作都能順利平安!
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(整合負債)
知名會計事務所經理獲259萬整合信貸+現金實際案例
【月付金降多少】
整合前、三筆信用貸款月付金合計約34,005元,三張信用卡合計最低應繳金額約繳23,595元,前兩項總計為57,600元;整合後月付金降至37,936元,減少近2萬元支出!另還有一筆小額資金讓她作為周轉用。
前言:
這幾個月以來陸續都接觸到一些收入較高、但本身也揹負不少債務與高支出的網友們,對於債務產生各有各的背景因素;當然對每位網友並非都能幫得上忙,只希望盡力達到規劃的目標。
這位網友於3月初透過加line方式表示『有貸款問題想要諮詢,不知道您會否方便幫我評估看看』;並進一步說明目前自己任職的工作、年收入、債務分類與各項數據等。她告訴我因為家人跌倒需要一筆手術費大約20萬,所以想要整合負債同時再增貸,但不確定是不是有機會可以申請的過?
由於事涉『整合』、我先請教她名下三筆信用貸款的利率;畢竟整合是將債務集中、對新銀行而言風險係數較高,故整合信貸利率自然也比當初純粹拿現金性質的信貸來得高。之後也詢問她信用卡累積負債數據,赫然發現信用卡也將屆刷滿的情況,導致她自行調閱的聯徵信用報告分數僅450分偏弱。此時初步考量她工作與收入都非常穩定,希望該網友能提供一些資料進行詳細書審,評估之後看能否規劃出一個方案讓她參考,她同意並著手進行資料準備……
本案委託人H小姐現職年資、薪資、負債、繳款往來信用、聯徵被查詢現況:
現職單位:某聯合會計師事務所
擔任職稱:經理
健保加保時間:現職11年5個月
健保投保薪資:83,900元
113年扣繳憑單(50薪資)申報金額:1,4xx,050元
近六個月薪資轉帳存摺:
114/02/26 薪資 75,734元
114/01/23 薪資 77,000元
114/01/23 薪資 71,744元
113/12/31 薪資 75,180元
113/12/26 薪資 66,469元
113/11/26 薪資 78,512元
113/10/25 薪資 75,779元
113/10/25 薪資 35,000元
113/09/26 薪資 9,495元
113/09/26 薪資 75,468元
對銀行所有負債分類與數據:
*彰銀房貸:核貸112年04月/金額180萬/20年攤還/月付金9,347元(利率約2.28%)/餘額約174.6萬
*S銀行信貸:核貸111年11月/金額196萬/七年攤還/月付金27,670元(利率約5%)/餘額約167.7萬
*L銀行信貸:核貸113年02月/金額10萬/七年攤還/月付金1,624元(利率約9.3%)/餘額約9萬
*H銀行信貸:核貸113年06月/金額30萬/七年攤還/月付金4,711元(利率約8.3%)/餘額約28.4萬
*中國信託卡:核卡100年03月/額度12萬/本期應付帳款90,356元/未到期待付款27,624元/最低應繳金額16,952元/繳足最低
*台新銀行卡:核卡100年11月/額度5萬/本期應付帳款50,229元/未到期待付款0元/最低應繳金額3,343元/繳足最低
*兆豐銀行卡:核卡104年07月/額度5萬/本期應付帳款50,389元/未到期待付款0元/最低應繳金額3,300元/繳足最低
非銀行負債(已查監理站動保設定資訊):
*裕x數位:核貸111年06月/金額15萬/月付金4,125元/分50期攤還/餘額約12.3萬
*亞x惠普:核貸111年06月/金額12萬/月付金6,800元/分24期攤還/餘額約2.7萬
*喬x國際:核貸111年09月/金額15萬/月付金6,100元/分30期攤還/餘額約7.9萬
往來信用紀錄:信用正常無遲延
最近三個月內聯徵查詢:渣打(03/03)、連線(03/04)
對本案詳細評估與分析意見:
1. H小姐服務某知名會計師事務所、擔任職稱為經理,同一單位年資長達10年以上,職業專業度與穩定性佳。勞保曾經於109/10/12中斷,直到110/02/17又加回同一單位,原因是需照顧家人。薪資部份、113年扣繳憑單薪資申報數據近150萬,年薪資換算月薪、較近六個月薪資數據為多。
2. 由於H小姐名下掛房貸、信貸與信用卡等債務,項目多且債務逐年累增,甚至於借到民間融資公司的小額借貸;進一步探究主因、是家人罹患免疫系統疾病,健保補助相對有限故需要額外用貸款來作為醫療用途。
3. H小姐目前對於所有銀行的支出比過高;房、信貸加上信用卡(以繳最低為計算標準)等支出約66,947元,如用2月份薪資75,734計算、支出比已達88%!無擔保部份包括信貸餘額約205.1萬,三張卡循環信用+分期未清償餘額約21.9萬、合計約227萬,若用2月份薪資轉帳計、負債比早已超過22倍(30.2倍),年薪計算則降至18.3倍多!距離滿額也相去無幾。
4. H小姐尚未委託前,她自行向『渣打、連線銀行』提出申請卻陸續接到婉拒通知,等於本案『無謂又多了兩次聯徵新業務查詢』~讓原本已弱勢的信用評分更扣分、變數也更增加。
操作規劃與應變:
1. 初步規劃是想從房屋轉增貸方向著手整合無擔保債務並且增貸現金;後經瞭解、房屋座落新北市金山區且僅20餘坪,屋齡久屬傳統老式公寓,初估整體轉增貸金額恐非常有限;附加父母親長年居住於此,避免因轉增貸影響到家人使其煩心,只能放棄用房屋轉增貸的規劃。
2. 初步規劃傾向申請一筆銀行信貸將三筆信貸餘額一併還清,還清後會有剩餘現金、讓H小姐自行清償三張信用卡與後續的周轉使用。規劃申請金額為270萬、分七年攤還,初估整合後每月可省下約1.5萬支出。至於還清債務後、剩餘現金部份推估約有40萬。
銀行最終審查結果:
核准259萬/分七年攤還本息/利率x.08%(一段式機動利率)/月付金3x,x36元/開辦費x,x00元(於核貸金額中扣除)/限定12個月內不能清償整筆貸款
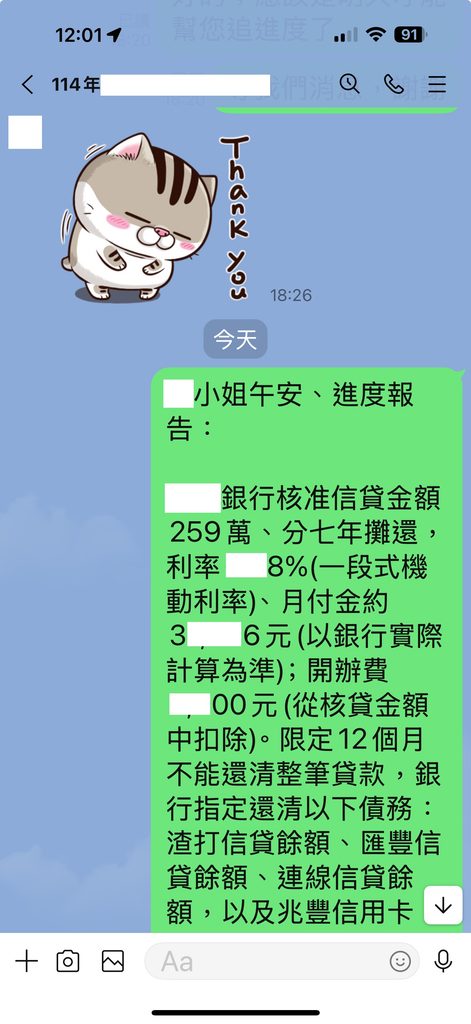
附帶條件:銀行指定還清S銀、H銀、與L銀行三筆信貸餘額,同時批示須一併還清兆豐、台新兩張信用卡款項,並附帶要求須配合銀行剪停卡降低風險,剩餘現金則於撥款當天一併撥付給申請人自行運用。
結案後心得:
結果跟我們預期有些許落差,主要原因在H小姐對信用卡依賴程度過重、造成信用額度總動用比高;授信主管避免給過多現金、若她沒主動還信用卡將會嚴重影響到後續信貸繳款可能遲延。銀行授信主管考量到授信風險故有此要求。
而利率部份、原本授信只願意批准較高的x.08%,我們請業務再向上層主管爭取後同意降至x.08%;我也跟H小姐提到『額度利率數據或許不夠漂亮,但希望經過本次整合、重新將信用評分培養好,以利一年後為降利率做好準備。』
最後仍要感謝H小姐能給予這次機會;即便是負債比、支出比與聯徵多兩次查詢等惡劣情況下,最後仍爭取到核准、有效降低她少繳2萬月付金,相信對她月付負擔上有明顯助益,同時預祝她的家人也早日康復。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(整合負債)
網路行銷專員獲貸54萬整合信貸信用卡+現金實際案例
【月付金降多少】
整合前,三筆信貸餘額加總約31萬、月付金合計8,763元;三張信用卡欠款總計約17.8萬元、循環信用繳最低應繳金額合計約16,503元,對所有銀行無擔保債務總計約48.8萬、月付金總計為25,266元;經本次信貸完成後月付金僅約繳納9仟元,大幅降低月付金近1.6萬!負擔隨之減輕許多。
前言:
根據113年10月18日聯合新聞網新聞資訊:『勞動部長何佩珊昨表示,依照經濟合作暨發展組織(OECD)定義,低於總薪資中位數三分之二就屬低薪,代表薪資若低於3.1萬元,就是「低薪族」。根據推估,這群族薪資的勞工約120萬人。』
據我所遇到的網友、目前確實仍存在不少薪資未滿31K的情況,也就因為薪資收入不多、更應該審酌使用手上持有的信用卡,如果真遇到急用不得不申請信用貸款,也應該量力而為別申請過多額度,也必須立即補上月收入、避免收入持續不足但負債增加導致以債養債的惡性循環。
本案當事人是從網路看到資訊,進一步點閱連結並且填寫貸款初評表(https://goo.gl/forms/vFQOQfCjsYfuD1Pg2)傳送;初步閱覽過她的情況後、進一步詢問她目前工作收入、負債結構與數據、繳款信用往來等情況。由於她薪資收入不多,呈現高收支比、且對信用卡依賴程度影響到額度動用比也較高;加上她日前自行送申請信貸遭到婉拒,也讓後續處理上略顯得困難。我先將大方向處理原則告訴她、一併說明欲委託相關事宜,並且請她準備相關資料以利後續書審評估作業……
委託人L小姐工作、薪資、負債、繳款往來信用、聯徵被查詢現況:
現職單位:某國際股份有限公司(實收資本額:1仟9佰萬)
職稱:網路行銷
健保加保時間:112年07月03日(現職年資1年7個月)
健保投保薪資:30,300元
近六個月薪資轉帳存摺(月薪約28K):
114/02/10 薪資 28,772元
114/01/22 薪資 18,000元 (年終獎金)
114/01/10 薪資 29,469元
113/12/10 薪資 28,802元
113/11/08 薪資 28,614元
113/10/09 薪資 28,802元
113/09/10 薪資 28,702元
對銀行所有負債分類與數據:
*台新信用貸款:核貸112年01月/金額25萬/分七年攤還/月付金約4,726元(利率14.33%)/餘額約19.9萬
*連線信用貸款:核貸112年12月/金額10萬/分三年攤還/月付金約3,147元(利率8.3%)/餘額約6.4萬
*連線信用貸款:核貸113年06月/金額5萬/分七年攤還/月付金約890元(利率12.27%)/餘額約4.7萬
*兆豐信用卡:持卡約3年/額度9萬/本期應付帳款84,946元/最低應繳金額8,906元/繳最低應繳
*富邦信用卡:持卡約3年/額度7萬/本期應付帳款64,448元/最低應繳金額5,731元/繳最低應繳
*台新信用卡:持卡約2年/額度3萬/本期應付帳款29,054元/最低應繳金額1,866元/繳最低應繳
非銀行負債(已查監理站動保設定資訊):無
往來信用紀錄:信用正常無遲延
最近三個月內聯徵查詢:連線銀行(114年02月)
對本案詳細評估與分析意見:
1. L小姐目前服務於某傳統零售批發業年資一年七個月,擔任職稱為網路行銷;近六個月平均薪資落在28~29K間。工作穩定性僅一般未達加分標準,公司資本額未達優企要求,而薪資結構則偏低。
2. 相較於薪資收入、她名下債務就不算少了;包括三筆信貸餘額約31萬、三張信用卡循環與分期未清償約18萬、無擔保債務總餘額約49萬,負債比已接近月薪收入18倍!對銀行債務支出則明顯呈現入不敷出的窘境,三筆信貸加上三張信用卡最低應繳金額合計約25,266元,支出比90%。
3. 進一步詢問L小姐是否有額外斜槓兼職賺取收入,她回覆沒有;個人推測親屬家人應有提供她生活支出。否則照上述收支情況,薪資幾乎都回繳銀行已沒剩多少生活費用,更不用提銀行授信主管鐵定質疑L小姐未來償債能力。
4. 慶幸的應該是她名下『沒有融資方面的借款項目』,否則即使本次能協助她整合負債降低對銀行的月付,但省下的月付金卻又去繳付融資借款,亦沒有兼職的前提下,也難保未來不會寅吃卯糧。另外她自送連線遭到婉拒後、也沒有另外再找其它銀行送申請,避免因多送多婉拒造成後續須三個月的等待。
操作規劃與應變:
1. 本案重點在『收入與負債已有明顯失衡現象』~包括無擔保負債比與支出比都已介臨界點;附加委託人2月底自行送件申請連線銀行遭婉拒、一次聯徵信用查詢,也讓本次申請須更審慎評估。
2. 初步規劃是申請60萬整合三筆信貸餘額,信用卡則因為總動用比過高(超過90%)、且循環信用只繳最低應繳金額等,可見對卡之依賴度過高;先跟L小姐說明銀行授信可能會要求剪卡停卡,避免後續用卡不慎再滾出債務。
銀行最終審查結果:
核准54萬/分七年攤還本息/利率x.38%(一段式機動利率)/月付金x,x55元/開辦費x,x00元(於核貸金額中扣除)/限定12個月內不能清償整筆貸款
附帶條件:需還清台新、與連線銀行二筆信貸餘額,同時必須一併還清台北富邦、台新、兆豐三張信用卡同時須剪卡停卡,剩餘現金則於撥款當天一併撥付給申請人自行運用。
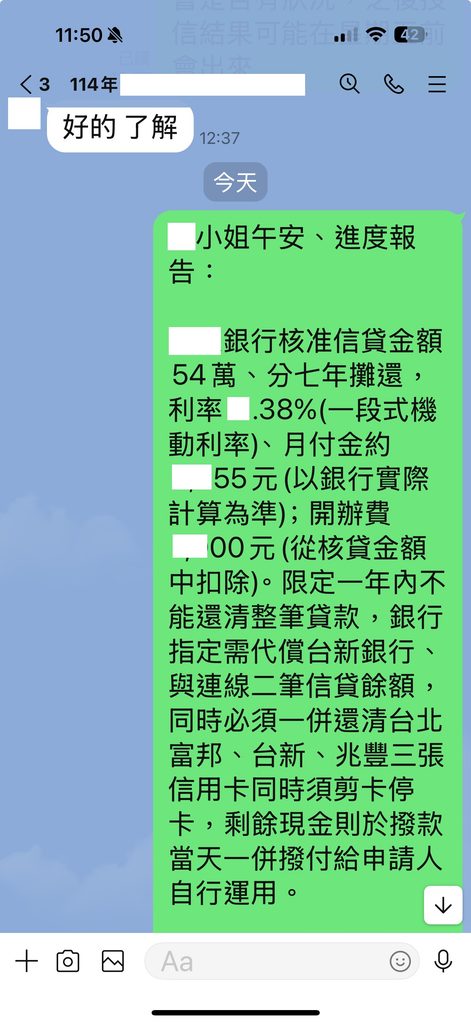
結案後心得:
銀行授信結果與我們預期目標落差有6萬、幅度約10%,究其原因應該是『申請者在銀行內部總評分較低(聯徵一查婉拒、負債結構、信用卡額度動用比、公司資本額與年資職務未有效加分等)』,導致授信直接將額度向下修正、避免整合後給予過多現金讓申請人造成授信過當。
所幸經本次申請也順利完成全部債務整合為一筆,月付金大幅降低接近1.6萬元,對L小姐減輕經濟負擔肯定非常有感!誠摯地感謝她的囑託與程序上的充分配合,藉由本次整合後、希望她確實有學到未來有機會再使用信用卡的心得。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(整合負債)
品保員獲40萬整合信貸信用卡+現金實際案例
【月付金降多少】
申請整合之前、L小姐繳付星展信貸與兩張信用卡帳單最低應繳金額大約1.6萬元,再加上兩筆手機貸款月付3仟元、總合計約1.9萬元支出;本次順利完成信貸申請、還清信貸與信用卡後的剩餘現金若一併還清手機貸款,月付金至少省下一萬!對於收入不算高的L小姐來說,相信這一萬元應可規劃其它生活或是理財用途。
前言:
幾家歡樂幾家愁,面對AI的蓬勃發展、相對也是有其它產業面臨訂單減少甚至於員工無薪假的問題;本案委託人乍看之下工作算穩定,直到銀行電話照會時卻主動告知目前公司有放無薪假之情況,導致銀行婉拒信貸的結果;不過後續因為我們有備案、故最終仍完成信用貸款申請,只能說網友非常幸運。
該網友諮詢有關於整合負債的問題,她進一步將目前負債、與工作收入等情況概略告知,初步分析若繳款往來信用都正常、且可以提供財力證明等,原則上整合信貸應無疑慮。我請這網友準備相關資料以利我們進行初步書審評估作業…
本案委託人L小姐現職年資、薪資、負債、繳款往來信用、聯徵被查詢現況:
現職單位:某實收資本額4仟萬工業股份有限公司
職稱:零件品保員
健保加保時間:112年06月02日(現職年資1年9個月)
健保投保薪資:30,300元
113年扣繳憑單(50薪資)申報金額:340,380元
最近六個月薪資轉帳存摺(兆豐銀行/月薪約28K):
114/02/05 薪資 27,362元
114/01/23 薪資 10,000元 (年終獎金)
114/01/10 薪資 28,324元
113/12/10 薪資 26,272元
113/11/07 薪資 26,272元
113/10/09 薪資 26,572元
113/09/10 薪資 27,766元
對銀行所有負債分類與數據:
*星展銀行信用貸款:核貸金額25.3萬/分四年攤還/月付金約7,169元(利率約15.99%)/餘額約15.7萬
*兆豐銀行信用卡:持卡約2年/信用額度3萬/不須繳款
*星展銀行信用卡:持卡時間超過10年/信用額度6.6萬/本期應付帳款27,344元/未到期待付款30,599元/最低應繳金額5,585元/繳最低應繳
*台新銀行信用卡:信用額度5萬/本期應付帳款47,896元/未到期待付款0元/最低應繳金額3,679元/繳最低應繳
非銀行負債(已查監理站動保設定資訊):
*中租手機貸:核貸金額4萬/月付金1,487元/分三年攤還/餘額約4.9萬
*JUJI手機貸:核貸金額3.5萬/月付金1,760元/分二年攤還/餘額約3.1萬
往來信用紀錄:信用正常無遲延(以最新聯徵信用報告揭示紀錄為準)
最近三個月內聯徵查詢:無
對本案詳細評估與分析意見:
1. L小姐底薪28K不高,近六個月實領月薪(不含年終)平均數據約27,094元;年度扣繳憑單薪資申報340,380元,健保投保薪資較高有30,300元。現職年資再三個月滿兩年、公司屬製造業擔任品保員一職。職業評分屬一般等級,薪資平均數較低、相對銀行與融資債務就顯得略多了些。
2. 信用部份、星展信用卡是原花旗銀行轉卡故持卡超過10年,三張卡中有兩張產生卡款、動用額度比約為72%;後續瞭解、原來是L小姐忘記仍持有兆豐信用卡,這一個『忘記』也算幫了她一個小忙。原因:若只算星展與台新兩卡額度動用比就已超過91%,高動用比對銀行內部評分只會扣分;兆豐沒用到、等於是將動用比往下拉到合理範圍。
3. L小姐薪資不高、相對負債偏多造成月付金負擔影響到個人生活。由於兩筆手機貸款都是下半年申請獲准,經我們與L小姐確認資金是用在消費性支出上,當初融資撥匯款則是進到她的薪資轉帳存摺内;經查、確定可看到一筆融資匯款入帳,避免提供薪轉存摺給本次申請銀行。
4. 所幸L小姐所持信用卡無超額、亦無預借現金等情況出現,對銀行無擔保債務總餘額約在26萬内、並不算多(負債比不到10倍);惟月付支出比相對就偏高了(60%)。
操作規劃與應變:
1. 我們先將她提供的資料進行彙整分析評估,同時也一併查詢L小姐銀行內部是否有送件或是過去往來借貸紀錄;發現『民國96年5月有辦理過分期、在隔年97年7月清償並有產生遲繳狀況』。我們與L小姐求證此一事件,對方說應該是被郵局推銷訂閱書籍,因為當時收入不穩故沒正常繳款,後續是家人幫忙還清。
2. 續上、為此我們初步決定本案派送將以兩家銀行同時進行申請為主,防止因為上述原因(雖距今已久)導致審查婉拒授信。
3. 而兩家銀行送件審查過程中,A銀行進行電話照會,L小姐自述當天表示沒有上班;徵信反問為何沒上班?L小姐自曝公司因為近期訂單減少、對員工採一個月有兩週固定時間提供一天的無薪假,最終導致A銀行婉拒授信,成為本案最為遺憾之處。
4. 我們從近六個月薪資轉帳存摺分析並無發生任何異狀,後來經查可能從2月實施、薪資短少將出現在3月領薪才會出現;所幸B銀行電話照會時則無任何異狀。
銀行最終審查結果:
核准40萬/分五年攤還本息/利率x.x9%(一段式機動利率)/月付金x,x00元//限定12個月內不能清償整筆貸款
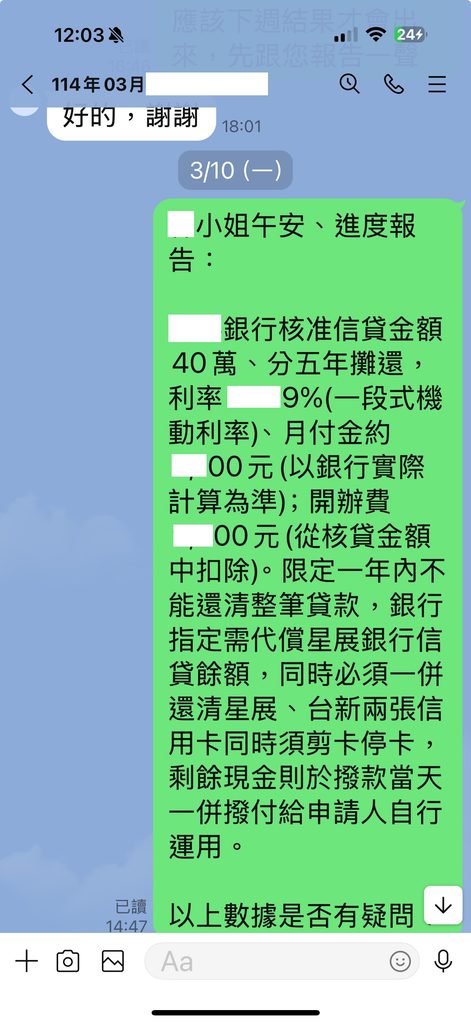
附帶條件:須指定還清星展信貸餘額、台新與星展信用卡,剩餘撥現金給申請人自行運用。
結案後心得:
本案採取兩家銀行同時送件申請的決策是正確的;排除因舊有遲繳紀錄的變數外,因照會中發生異常事故導致授信婉拒,後續造成時間上無謂等待與心情上的影響。當然L小姐運氣也不錯,申請時機也剛好。最後仍有核准善果、對收入不算高的L小姐來說,相信省下的一萬元應可規劃其它生活或是理財用途。
仍須籲請L小姐須審慎面對無薪假影響實際收入降低,應再避免透過小額借貸作為消費支出、繳帳單、因應生活等~只會讓債務負擔越來越重,希望他能對此次整合有所深刻體認。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!籲請網友自重。
信用貸款(整合負債)
志願士官獲161萬整合信貸+現金實際案例
【月付金降多少】
原本五筆信貸月付金約36,691元,三張信用卡帳單最低應繳款約13,909元,前兩項合計月付總額為50,600元;完成整合信貸後、月付金立即降至2.4萬元,一舉省下3萬支出!還清信貸與卡款後,還有多70多萬現金可周轉運用。
前言:
本案委託人當初因為農會土地貸款遲繳超過一個月、造成他聯徵報告出現信用瑕疵紀錄;當時我們曾以電話對談過細節,也對於遲延與負債過多的情況給予他一些意見。直到他重新諮詢,並且提供他的聯徵信用報告、與年度綜所稅電子結算申報收執聯,並表示『想麻煩你參閱信用報告,想申請信貸整合為一筆』。
當時我參閱信用報告,發現遲延紀錄已消失;他說明後續有跟農會達成協議,先將遲繳部份繳回正常後、再請農會去函將遲繳紀錄註銷。也因為他的負債結構非常“紮實”,包括房貸、土地貸款、信用貸款、二胎房貸甚至於信用卡都有欠款,很難想像一個月要支付上述債務月付金高達六位數的情境。首先、我先請他詳列出每一筆債務的詳細數據與內容,以利彙整、並且進一步計算釐清其負債與支付比,再針對他目前現況分析評估與提供意見……
本案委託人C先生現職年資、薪資、負債、繳款往來信用、聯徵被查詢現況:
現職單位:陸軍
職稱:某單位志願役士官
112年國稅局所得清單(50薪資)申報金額:1,0xx,801元
對銀行所有負債分類與數據:
*xx農會土地貸款:核貸時間109年12月/核貸金額250萬/分10年攤還/月付金25,430(利率4.1%)/餘額約150萬
*xx銀行房屋貸款:核貸時間105年2月/核貸金額400萬/分20年攤還/月付金20,300元(利率2.245%)/餘額約238.4萬
*xx銀行房屋貸款(房貸壽險):核貸時間105年2月/核貸金額10萬/分20年攤還/月付金912元/餘額約1.2萬
*xx銀行房屋貸款:核貸時間111年11月/核貸金額120萬/分15年攤還/月付金8,502(利率3.38%)/餘額約106萬
*xx銀行信用貸款:核貸時間108年3月/核貸金額100萬/分七年攤還/月付金9,300(利率5.34%)/餘額約12.6萬
*xx銀行信用貸款:核貸時間111年5月/核貸金61.2萬/分四年攤還/月付金16,058(利率7.99%)/餘額約33.5萬
*xx銀行信用貸款:核貸時間111年3月/核貸金額20萬/分七年攤還/月付金約3,622元(利率12.93%)/餘額約13.9萬
*xx銀行信用貸款:核貸時間110年12月/核貸金額20萬/分四年攤還/月付金約4,754元(利率6.8%)/餘額約5.1萬(綁約一個月)
*xx銀行信用貸款:核貸時間113年5月/核貸金額9萬/分三年攤還/月付金約2,957元(利率8.53%)/餘額約4.5萬(無綁約)
*星展銀行信用卡:核卡時間100年11月/信用額度2萬/不須繳款
*玉山銀行信用卡:核卡時間102年1月/信用額度9萬/本期應付帳款64,033/未到期待付款0/最低應繳金額4,207元/繳足最低
*台新銀行信用卡:核卡時間106年3月/信用額度5萬/本期應付帳款44,031/未到期待付款0/最低應繳金額5,652元/繳足最低
*樂天銀行信用卡:核卡時間112年4月/信用額度10萬/本期應付帳款64,790/未到期待付款0/最低應繳金額4,050元/繳足最低
非銀行負債(已查監理站動保設定資訊):
*融資公司二胎房貸:核貸金額350萬/分10年攤還/月付金約44,322(利率9%)/餘額約337萬
*機車抵押貸款:當舖繳息3250元/月
往來信用紀錄:信用正常無遲延(以最新聯徵信用報告揭示紀錄為準)
最近三個月內聯徵查詢:連線銀行
對本案詳細評估與分析意見:
1. C先生目前現職為陸軍志願役士官,月薪應發約62K、實領約50K;1所得清單50薪資數據為10x萬,職業穩定性夠有助於本次貸款加分。
2. 包括五筆信貸餘額約69.6萬,其中一筆是去年5月核准,屬於近期增貸列為扣分項目;三張使用中信用卡循環信用繳最低應繳,累積卡款金額約17.2萬、無擔保總計約86.8萬、負債比約10倍左右。
3. 支出比部份,包括房貸、土地貸款、五筆信貸的月付金約為90,923元;信用卡算有使用的三張、以最低應繳計算合計約13,909元,前兩項月付金總計約104,832元、支出比123%(尚未加上融資公司二胎房貸月付金),已明顯超過銀行支出比規定範圍。
4. 據C先生表示、乍看下每個月支出似乎已超過薪資收入,事實上土地貸款與房屋貸款目前是由『父親幫忙繳納』,自己則負責信貸、信用卡與二胎房貸部份;不過我提醒C先生『銀行是以借款人為計算基準;誰揹、就算誰的』。
5. 據悉、C先生申請這麼多貸款並非用作投資理財,多半是平常過度消費所造成,後續就是貸來還負債導致債務缺口越來越重。
操作規劃與應變:
1. 由於C先生名下登記房屋並非落在六都區域内,且受限於融資二胎房貸設定與貸款金額過高之影響,初評無法以房屋轉增貸方式進行整合。
2. 我試圖請C先生提供薪富管理資訊系統查詢近一年度的年終獎金、考績獎金與薪餉等實際單據,作為應發與實領金額上的個別計算;輔以年度所得清單薪資申報數據作為合併計算之參考,再則其優附上給銀行徵信審查。
3. 針對C先生支出比大於一的現況,逐步彙整資料、同時分析篩選合適銀行進行進行評估討論;包括『有無將房貸與土融認列月付支出比計算的銀行』,分別徵詢三家銀行意見。
4. 續上、A銀行表示若將房貸、土融合併計算的話,可申請金額約80~90萬;B銀行評估可申請金額可達190萬,但是須注意融資二胎對於可申請金額之減損。C銀行評估可貸金額約100萬内,但必須剪卡與停卡降低後續信用擴張風險。且因為C先生希望能夠整合信貸、信用卡同時能多一筆小額現金運用,故我們最終以B銀行為主要送件標的。
銀行最終審查結果:
核准161萬/分七年攤還本息/利率x.5%(固定利率)/月付金2x,xx5元/限定15個月內不能清償整筆貸款
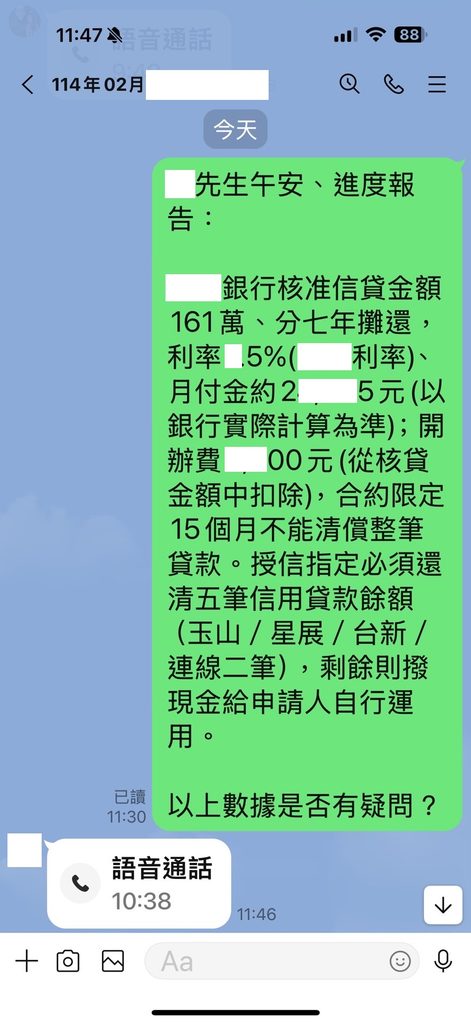
附帶條件:須指定還清五筆信貸餘額,剩餘則撥現金給申請人自行運用。
結案後心得:
分析目前C先生現況、因土融跟房貸非他所繳,且融資二胎也暫時無法動其設定,眼前規劃方向就是『能降多少負擔就盡力降多少』。對C先生的收入與債務、利用我們專業經驗去審慎評估與篩選合適銀行辦理,最終方能從銀行端拿到不錯的數據。
最後仍要感謝C先生對於資料準備蒐集之辛勞,也感謝他對於我們的信任;預祝C先生軍旅生活一路平安,工作順心理財有成。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(整合負債)
樓管保全獲94萬整合高利信貸+現金實際案例
【月付金降多少】
原本四筆信貸月付金合計約23,014元,如果加上融資車貸月付金10,530元已達33,544元,以委託人月薪43K、支出比78%非常高!本次核准94萬、除一口氣還清四筆利率11.53%~13.72%的高利信貸外,仍有多餘現金一併還清車貸都足夠;往後僅需付一筆銀行信貸1.4萬元,月付金省下近2萬元!更省下不少利息錢。
前言:
由於近年來各縣市重劃區越來越多,且建商對重劃區多半以興建新大樓為主,造就保全物業這一行業蓬勃發展;在大數法則下、當我們遇到『樓管保全』這一職務申請銀行信用貸款,因為該職務須輪班、長時間執勤、對應徵職務者要求與專業程度均不高,導致轉職流動性也頻繁。當然、各銀行也非常清楚樓管保全的職務風險,加上雨後春筍的物業公司設立,且公司規模亦不大,除非是股票上市具知名度保全業,否則樓管保全在銀行內部的評分普遍都不佳。
這網友是加我通訊軟體好友後、表示『自己有四筆信貸、一筆融資機車貸款,持三張信用卡最久時間超過六年;去年八月曾向連線與國泰世華銀行申請整合負債但被對方婉拒。目前自查聯徵評分631分、近三個月內沒再送件,希望能夠將這幾筆銀行債務整合一起並降低月付金。』
初步瞭解該網友現職屬大樓樓管保全人員,但職業尚算平穩、於同一單位服務年資已兩年;進一步與他諮詢後、瞭解他目前這幾筆信貸利率都超過10%以上,而融資機車貸款利率更高,也難怪他會覺得月付負擔很重。我請他準備一些書面資料以利後續初步評估,也可一併提供整合規劃意見供他參考…
委託人H先生現職年資、薪資、負債、繳款往來信用、聯徵被查詢現況:
現職單位:xx保全股份有限公司(實收資本額:4仟萬)
職稱:大樓樓管安管
勞保加保時間:112年01月01日(現職年資2年1個月)
勞保投保薪資:40,100元
112年國稅局所得清單(50薪資)申報金額:404,446元
最近六個月薪資轉帳存摺(上海銀行/薪水43K):
114/01/23 薪資 6,412元(年終)
114/01/23 薪資 1,200元(過年紅包)
114/01/15 薪資 3,020元
114/01/10 薪資 40,100元
113/12/13 薪資 15,650元(12,630+3,020)
113/12/10 薪資 27,470元(會計匯錯帳、13號才補齊)
113/11/15 薪資 3,020元
113/11/08 薪資 40,100元
113/10/15 薪資 3,020元
113/10/09 薪資 40,100元
113/09/16 薪資 600元(中秋禮金)
113/09/13 薪資 3,020元
113/09/10 薪資 40,100元
113/08/15 薪資 3,020元
113/08/09 薪資 40,100元
對銀行所有負債分類與數據:
*國泰世華信用貸款:核貸時間110年04月/核貸金額15萬/分五年攤還/月付金約3,390元(利率約13.03%)/餘額約4.1萬
*國泰世華信用貸款:核貸時間110年10月/核貸金額20萬/分五年攤還/月付金約4,383元(利率約11.53%)/餘額約8.7萬
*中國信託信用貸款:核貸時間111年06月/核貸金額53萬/分七年攤還/月付金約9,837元(利率約13.72%)/餘額約39.5萬
*中國信託信用貸款:核貸時間112年11月/核貸金額20萬/分四年攤還/月付金約5,404元(利率約13.72%)/餘額約15.5萬
*中國信託信用卡:核卡時間107年04月/信用額度6萬/本期應付帳款301元/未到期待付款0元/不需繳款
*國泰世華信用卡:核卡時間108年02月/信用額度8萬/本期應付帳款4,154元/未到期待付款26,820元/全額繳清
*兆豐銀行信用卡:核卡時間110年03月/信用額度7萬/不需繳款
非銀行(民間融資公司)債務:
*和潤車貸:核貸金額30萬/分三年攤還/月付金約10,530元/餘額約15.8萬
往來信用紀錄:近一年繳款正常無遲延紀錄
最近三個月內聯徵查詢:無
對本案詳細評估與分析意見:
1. H先生現職年資滿二年,前職也是保全同業;薪資實領43K、但各拆成兩筆匯款,月初發放本薪40,100元,月中則是發放獎金3,020元;惟評估後我們提點照會說詞『公司因作帳關係才分兩筆匯款,勿提到3,020元是獎金、避免銀行打折認定收入。』
2. H先生總共四筆信貸都已過綁約期;而信用卡共三張,其優勢『持卡有六年、且都全額繳清帳單』,各張信用額度也有5萬以上,信用評分631算可以。
3. H先生曾送過國泰、連線均遭婉拒,但看過他信用報告,還有另一渣打銀行查詢;據悉保全樓管職務在各家銀行內部的評分不高,甚至於有些銀行列為高風險族群,即便H先生信用卡都全額繳清,也未必通過銀行初審。
4. 四筆信貸月付金合計約2.3萬,貸款餘額約67.8萬;對銀行支出比約53%、無擔保負債比不到月薪14倍。加上和潤車貸月付金10K後的支出比提高至76.7%、已有偏高之虞。
操作規劃與應變:
1. 所得清單的薪資申報明顯低報僅40萬初,換算下來月薪只有33K,相較目前薪資轉帳存摺平均數低;至於去年12月會計匯錯帳一事、鑒於該公司規模是可另行說明影響不大。
2. 規劃上、我們嘗試整合四筆信貸餘額加上部份現金,方便H先生一併還清和潤車貸餘額,真正達到降低利率與月付金目標;先送A銀行、但最終審查僅授信23萬現金不還信貸,推測應與銀行內部規定與整體風險評量,未達到我們既定目標故跟A銀行表示先暫緩不對保。
3. 我們再籌劃B銀行、經過審慎評估後可以送到滿額,也因為H先生信用往來評分不錯,故應有機會爭取降低利率;經我們告知H先生且獲得首肯後立即送件。
銀行最終審查結果:
核准94萬/分七年攤還本息/利率x.5%(一段式機動計息)/月付金1x,xx8元)/限定12個月不能清償整筆貸款
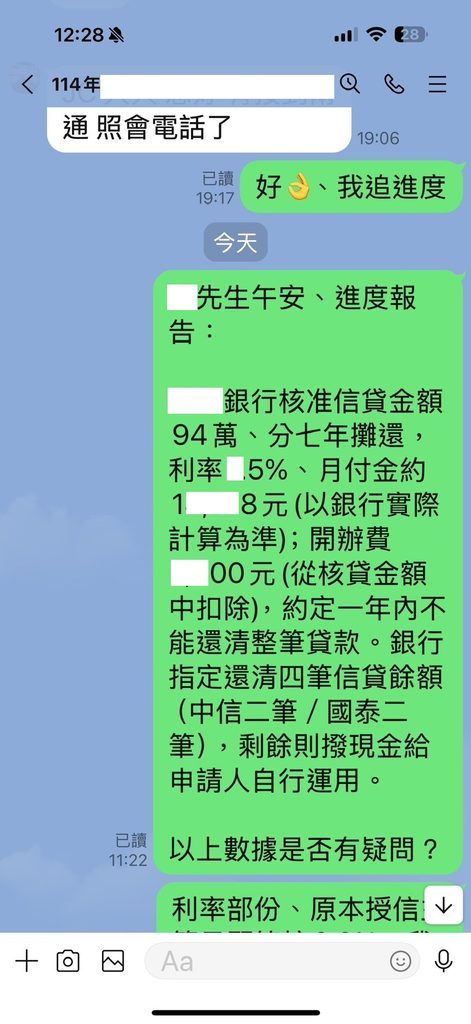
附帶條件:指定還清四筆信貸餘額(中信*2/國泰*2),剩餘撥現金自行運用
結案後心得:
針對額度部份可以說非常滿意,至於利率部份、原本銀行審查只願意簽給9.2%,我們再請業務向上高層主管權責再簽降至x.5%,相較中信+國泰四筆信貸現行利率11.53%~13.72%、利率明顯降幅也算是很多了。
經過本次整合、相信H先生對減少銀行支出這方面應該會有感覺,省下來的可以定期定額購買ETF、基金、或盤中購零股存股等,進一步理財讓財富累積、別讓辛苦而來的薪資被銀行利息給賺走。
誠摯感謝H先生的信任與囑託、也預祝他工作順利、心想事成。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(整合負債)
約聘助理獲60萬整合信貸卡債+現金實際案例
【月付金降多少?】
整合前、包括三筆信貸(中信二筆繳本利攤還/連線循環信貸只繳息)、三張信用卡帳單最低應繳款金額合計約35,409元;經本次整合後僅需繳1.1萬元、大幅降低月付金約2.4萬元!
前言:
本案委託人兩筆信貸雖然借款本金不多僅14、26萬,但這兩筆僅分二年攤還,致使月付金被時間壓縮提高到6,618元、12,521元;以她目前月薪36,321元計算已去52%多,剩餘薪資還要繳三張信用卡帳單、生活費用等~絕對可以想像她捉襟見肘。
之前我也曾遇過類似信貸分短期數攤還的網友,當初會跟銀行要求以短年限攤還方式、或可解釋他們希望將高利信貸少繳利息(利率高、但期數短,支付貸款利息總額也比3~7年來得少)~此想法並沒有錯誤。就以本案委託人為例,月薪一半繳信貸、卻讓自己去使用到循環信貸繳利息,甚至於讓三張信用卡產生循環信用只繳最低,恐怕就讓少繳貸款利息的本意打折不少!重點還是要量力而為。
該網友於填寫網路評估表(https://goo.gl/forms/vFQOQfCjsYfuD1Pg2),約略瞭解她目前想將幾筆信貸及信用卡整合、以便達到降低月付金的意圖後,我逐一諮詢她目前任職工作單位與職務、年資等,也一併釐清負債細目與各項數據等,針對現況評估後亦提供她整合之可行性,請她準備相關書面資料以利後續申請信貸整合負債的動作……
委託人H小姐現職年資、薪資、負債、繳款往來信用、聯徵被查詢現況:
現職單位:某縣市政府行政單位
職稱:約僱助理
健保加保時間:110年09月01日(現職年資3年5個月)
健保投保薪資:42,000元
最近六個月薪資轉帳(應領薪資40,500元):
114/01/01 薪資 36,321元
113/12/01 薪資 36,321元
113/11/01 薪資 36,321元
113/10/02 薪資 36,321元
113/09/02 薪資 36,321元
113/08/02 薪資 36,321元
對銀行所有負債分類與數據:
*中信信用貸款:核貸112年7月/金額14萬/分二年攤還/月付金6,618(利率13.72%)/餘額約31,524元
*中信信用貸款:核貸113年5月/金額26萬/分二年攤還/月付金12,521(利率14.9%)/餘額約169,672
*連線循環信貸:核貸113年1月/核貸金額8萬/月付息約2,000元/餘額約7.7萬(114年1月自動續約)
*元大銀行機車貸款:核貸112年4月/金額12萬/分三年攤還/月付金3,379/餘43,927元
*台新銀行信用卡:持卡時間超過三年/信用額度10萬/本期應付帳款96,683/未到期待付款0/最低應繳金額6,206元/繳足最低
*玉山銀行信用卡:核卡時間110年9月/信用額度9萬/本期應付帳款30,976/未到期待付款36,736/最低應繳金額4,849元/繳足最低
*國泰世華信用卡:核卡時間112年8月/信用額度5萬/本期應付帳款46,916/未到期待付款641/最低應繳金額3,215元/繳足最低
非銀行(民間融資公司)債務:無
往來信用紀錄:信用正常無遲延
近三個月內聯徵被查詢次數:無送件
對本案詳細評估與分析意見:
1. H小姐現職年資已有3年5個月、擔任職務為助理,平均薪資都很穩定;雖為一年一聘、原則上如當事人不主動提離職,單位都會持續聘任。最早H小姐是以一般身份投遞履歷至現職單位應徵業務助理,任職1年7個月後離職;之後剛好遇到現職單位開放薪職缺且待遇較好,就又再應徵回鍋。
2. 由於中信信貸28萬未滿一年、現在整合將會出現違約金,這部分先預告H小姐需有認知;而當初這筆信貸的用途在家務及繳信用卡,之後連線銀行循環信貸已動用7.7萬之用途亦為家用。
3. H小姐所持信用卡最長有超過三年以上、額度也有過10萬;惟三張信用卡循環信用加上分期未清償餘額約有21.2萬,據悉她曾使用信用卡預借現金,直到近一年內才強迫自己不再預借;但是繳款金額已明顯影響到生活。
4. 以H小姐目前對所有銀行的負債比與支出比分析,無擔保債務總額約49萬、負債比約13倍;收支比若照目前信貸、車貸與信用卡帳單等各項支出,已經明確大於一。
操作規劃與應變:
1. 由於中信26萬屬於近期一年內新增債務,連線循環信貸也動用到7.7萬(達9成滿),三張信用卡總信用額度24萬也累積超過85成帳款,支出比呈現大於一的情況都對本次申請整合信貸產生變數,確實影響到銀行的授信意願。
2. 雖然支出比超過規定,惟負債比倍數不高;經過審慎計算仍算得過。經我們與四家銀行個別討論後,整合申請仍有機會!不過即使銀行願意提供整合,其利率也絕對會因為信用卡使用、近期增貸等因素而提升許多!這部分也需要先向委託人說明與協調提醒。
銀行最終審查結果:
核准60萬/分七年攤還本息/利率x.7%(一段式機動計息)/月付金1x,xx4元/限定12個月內不能清償整筆貸款
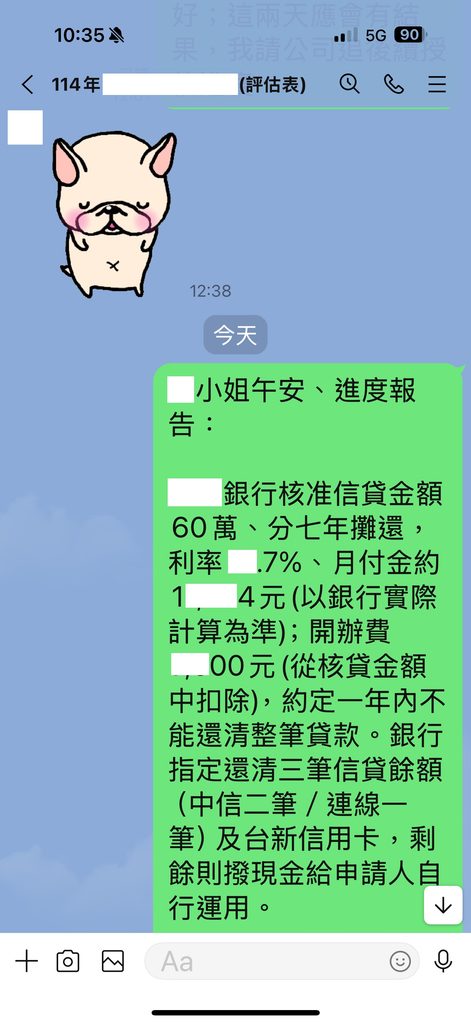
附帶條件:指定還清三筆信貸餘額(中信*2/連線),以及一張信用卡款項;剩餘則撥現金自行運用
結案後心得:
本次申請整合負債的目標著重於『降低月付金』,除非H小姐短期內薪資提高或兼職賺取額外收入,否則現況會因收支失衡導致信用卡與貸款可能產生遲延的後果。我提醒她、除降月付金也要降利率,利用這一年培養好信用,待後續可向原貸款銀行申請降低利率或是轉貸。如順利、一年後貸款利率應可降至10%内或更多都是有可能的,但前提需以屆時的整體信用狀況而定。
其實H小姐現在申請整合負債的時機算是最好的,因為她清楚自己目前收入難以應付支出甚至進一步影響到生活,藉由本次整合、負擔立即降低2/3,讓她能繼續維持信用與工作,最重要的心理負擔更減輕不少;也預祝她未來能如願盡早還清債務。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(整合負債)
法務人員獲100萬整合信貸+現金實際案例
【月付金降多少】
整合前、兩筆信貸月付金合計約繳13,981元,七張信用卡帳單『最低應繳金額』合計約41,085元,兩部份總計繳5.5萬;本次貸款完成後月付金約1.7萬,每個月省下3.8萬元支出!更省下支付信用卡循環信用利息。
前言:
試想七張信用卡均有使用、加上兩筆銀行信貸,還有五筆融資小額分期,每個月需記得繳款截止日維持正常繳款應該是一件不容易的事;若又遇到工作事情繁瑣忙碌,有些時候確實有可能發生忘記繳款的情況;加上本身消費習慣採分期方式,讓信用卡產生消費分期與循環信用等,都會讓債務生成且越變越多。
某網友主動諮詢債務整合相關問題,她提到“比較困擾的是我的卡循跟會偶爾會收到提醒付款的通知這樣。”確實、我請她概略說明目前負債現況時,只提到六張信用卡(事實上總共有七張卡且每張都有使用),可見她真因為債務過於繁雜而進一步影響到自己的思緒,該網友也自覺信用狀況應該不怎麼好。相信類似上述情形的網友應不在少數;建議應該盡快整理與處理、避免多繳無謂的循環利息給銀行。
由於網友自述『偶爾會收到提醒付款通知』~代表她確實會因為忘繳帳單、導致銀行發簡訊通知,甚至於後續銀行催收電話都有可能;我會建議她可以先調閱一份信用報告查閱自己的『各張信用卡累積帳款金額(尤其是卡張數多且都有循環信用者最好先檢閱)、繳款往來是否正常,當然還可以釐清因為遲延造成信用評分遭降低』之影響。
本案委託人H小姐現職年資、薪資、負債、繳款往來信用、聯徵被查詢現況:
現職單位:某法律事務所
職稱:法務人員
健保加保時間:109年04月06日(現職年資4年10個月)
健保投保薪資:72,800元
113年扣繳憑單(50薪資)申報金額:1,3xx,x71元
對銀行所有負債分類與數據:
*台北富邦信用貸款:核貸時間111年11月/核貸金額20萬/分七年攤還/月付金約3,625元(利率12.9%)/餘額約15.8萬
*玉山銀行信用貸款:核貸時間111年07月/核貸金額58萬/分七年攤還/月付金約10,356元(利率約12.44%)/餘額約43.2萬
*台北富邦信用卡:核卡時間104年11月/信用額度5萬/本期應付帳款13,208元/未到期待付款35,426元/最低應繳金額7,496元/全額繳清
*聯邦銀行信用卡:核卡時間109年03月/信用額度6萬/本期應付帳款58,008元/未到期待付款1,262元/最低應繳金額4,156元/繳最低應繳
*玉山銀行信用卡:核卡時間109年03月/信用額度5萬/本期應付帳款18,616元/未到期待付款31,135元/最低應繳金額6,916元/全額繳清
*國泰世華信用卡:核卡時間109年04月/信用額度5萬/本期應付帳款45,007元/未到期待付款2,994元/最低應繳金額4,175元/繳最低應繳
*上海銀行信用卡:核卡時間109年10月/信用額度5萬/本期應付帳款33,605元/未到期待付款13,591元/最低應繳金額9,456元/繳最低應繳
*永豐銀行信用卡:核卡時間109年10月/信用額度5.2萬/本期應付帳款36,877元/未到期待付款15,184元/最低應繳金額4,135元/繳最低應繳
*兆豐銀行信用卡:核卡時間109年10月/信用額度6萬/本期應付帳款48,724元/未到期待付款0元/最低應繳金額3,018元/繳最低應繳
*第一銀行信用卡:核卡時間111年09月/信用額度3萬/本期應付帳款28,811元/未到期待付款0元/最低應繳金額1,733元/繳最低應繳
非銀行(民間融資公司)債務:
*Aftee:9990/分12期/月付金約890元/餘7期
*分期趣:49032/分24期/月付金約2,043元/餘11期
*銀角01:
11280/分24期/月付金約470元/餘13期
*銀角02:
39420/分12期/月付金約3,285元/餘5期
*銀角03:
25000/分18期/月付金約1,563元/餘17期
往來信用紀錄:聯邦信用卡:全額未繳-遲延未滿一個月
近三個月內聯徵被查詢次數:無送件查詢
對本案詳細評估與分析意見:
1. H小姐現職服務單位為某法律事務所且多地區設有分部,年資穩定性夠;擔任職務為具備專業性的法務人員,職務評分亦較優。近六個月薪資平均數起伏較大,據悉其薪資結構屬底薪加上獎金與津貼而組成;故直接採用扣繳憑單作為本次財力證明。
2. 兩筆信貸利率平均都超過12%,當初資金用途據H小姐說應該是家用;利率較高、分析當時應也有循環信用導致影響銀行內部評分。七張信用卡信用額度均不高、平均額度落5萬附近,但每張信用卡都有使用且額度動用比達到95%、且繳最低應繳金額,確實對信用評分影響非常大。
3. 詳閱她的聯徵信用報告,卡長期循環信用、高額度動用比,永豐卡今年有超額,聯邦卡曾出現『全額未繳-遲延未滿一個月』註記;均造成信用評分較低。
4. H小姐無車貸等負擔,卻有申請小額分期共五筆;雖不影響到評分與授信結果,但可窺知她消費習慣確實不甚理想,應趁本次整合後重新檢視用卡與消費習慣避免再次落入循環。
操作規劃與應變:
1. 以她提供資料先書審並徵詢三家銀行意見,職業與穩定度是加分無庸置疑,惟信用狀況較為汗顏。額度上可以申請100~120萬都樂觀足夠,但對利率評估相對保守。
2. 比較各家回報的數據,我們徵詢H小姐的意願;以100萬為申請金額、月付金大約落在1.6~1.7萬元間。利率部份恐有偏高之虞,惟本次整合重心先放在降低月付金上,利率則待銀行核准、視狀況再向上層主管爭取降低。
銀行最終審查結果:核准100萬/分七年攤還/利率x.x8%,一段式機動計息)/月付金1x,xx0元/限定12個月內不能清償整筆貸款
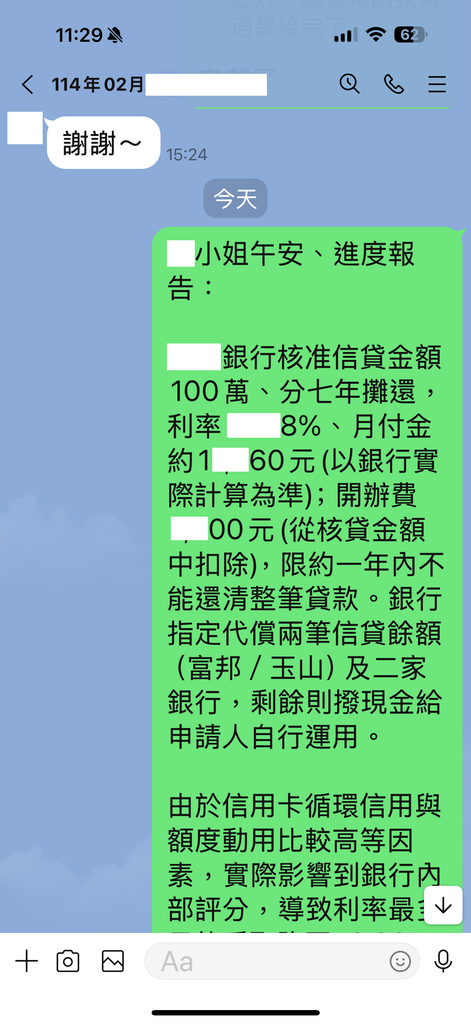
附帶條件:指定還清兩筆信貸餘額(富邦/玉山),剩餘則撥現金自行運用
結案後心得:
希望藉由本次整合負債讓H小姐如釋重負,雖說她目前收入算不錯,但坦承說『光七張卡一個月就要繳4萬多的最低應繳款』~這月付金也是一位正常上班族工作一個月的薪資了(甚至已超過許多未達4萬月薪的網友)!能省為何不省?根本沒必要去多付利息給銀行。
也一併希望H小姐經過本次整合學習到未來消費刷卡的應對方式,盡可能避免消費過度導致辦理分期的筆數也多,造成帳單應繳總金額越累積越多,到最後演變成應繳總金額也越高的窘境。也誠摯地預祝她職場順利、理財有成。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。
信用貸款(轉貸降利率)
14.9%轉貸降至6%少繳11萬利息實際案例
【利息總共降多少】
原本中信信貸利率14.9%、剩下69期利息待繳,合計金額約162,535元;轉貸後利率降至6%,實際可省下約11萬多利息支出【162,535元(原貸款剩69期的總繳利息) ─ 47,986元(新貸款30萬五年總繳利息) ─ 3,000元(大額還本後所剩餘本金衍生之利息大約數據)】
前言:
該網友去年8月就徵詢『轉貸』事宜,他表示“目前有兩筆中信貸款、可是利率太高想要轉貸』。
由於當時詢問兩筆貸款都仍在綁約中,我建議他可以等滿約後先跟原貸款銀行申請調降利率,如不成、再研議轉貸一事。數月後、該網友再次提到這兩筆信貸利率仍維持不變,我進一步瞭解他目前工作收入與負債往來的條件,嘗試分析評估並且給他一些規劃上的意見。
委託人L先生現職年資、薪資、負債、繳款往來信用、聯徵被查詢現況:
最高學歷:高職畢業
現職單位:某工程有限公司(資本額1千萬)
工作地點:中部地區
職稱:工程師(工作都在半夜進行,屬外包商)
健保加保時間:110年05月17日(現職年資3年7個月)
健保投保薪資:27,470元
112年扣繳憑單(50薪資)申報金額:n/a
最近六個月薪資轉帳存摺(合庫銀行):
2025/01/02 薪資 50,704元
2024/12/03 薪資 49,904元
2024/11/01 薪資 50,704元
2024/10/01 薪資 30,704元(9月以前每個月都有跟公司先預支薪資,直到10月起才緩解不用預支)
2024/09/02 薪資 28,703元
2024/08/01 薪資 30,103元
對銀行所有負債分類與數據:
*中國信託信貸:核貸時間112年09月/核貸金額13萬/分七年攤還/月付金約2,350元(利率12.78%)/餘額約11.4萬
*中國信託信貸:核貸時間112年09月/核貸金額37萬/分七年攤還/月付金約7,120元(利率約14.9%)/餘額約32.8萬
*A銀行信用卡:核卡時間約2年/信用額度2萬/本期應付帳款6,269元/未到期待付款984元/全額繳清
*B銀行信用卡:持卡約6個月/信用額度2萬/不需繳款
非銀行負債(已查監理站動保設定資訊):
*匯豐汽車貸款:核貸時間112年04月/核貸金額50萬/分五年攤還/月付金約10,200元(利率約8.25%)/剩餘金額約35.5萬
往來信用紀錄:信用正常繳款均無遲延紀錄
最近三個月內聯徵查詢:無送件查詢紀錄
對本案詳細評估與分析意見:
一、該網友任職公司資本額僅屬一般中小企業,惟服務年資算久已超過三年,而職稱雖對外是工程師、但其最高學歷為高職畢業~對大多數銀行嚴格來說『只能算一般技術員』。據授信經驗、銀行光以最高學歷去檢視當事人就未達標準,若當事人實際工作屬一般維修工程項目就不算是工程師,職務分數就會再向下修正。
二、該網友去年9月以前都有習慣跟公司預支薪資,也就是說若銀行要求該網友提供近六個月薪資轉帳明細,勢必就會看到薪資明顯有起伏落差大的現象;假設提供三個月薪資轉帳明細,也必須避開銀行徵信審查會看到落差甚大的部份。
三、如果銀行主動查詢監理站動保設定資訊、也定會要去瞭解當初車貸是購車還是原車融資;如果是原車融資,那112/04借了車貸50萬,為何112/09又連續借二筆中信信貸?資金用途?這些都是接續下來銀行徵授信可能要釐清的疑慮。
四、該網友勞健保投保均以最低金額投保,薪資會領較多的原因在於夜班工作且工時長,底薪加上相關津貼補貼等;他另有利用假日時間兼職白牌車司機,惟收現金無法提供相關財力證明。信用方面該網友持兩張信用卡均無預借、無超額,使用自動扣繳全額繳清。
操作規劃與應變:
一、原規劃申請金額50萬/七年攤還/利率假設為6%/月付金約7,304元(七年總繳利息=113,549元),主要還清以下兩筆信貸(假設利率不變、數據供參以實際為準):
*中信13萬/七年攤還/利率12.78%/月付金約2,350元(剩69期利息待繳,合計金額約47,689元)
*中信37萬/七年攤還/利率14.9%/月付金約7,120元(剩69期利息待繳,合計金額約162,535元)
兩筆貸款利息合計約210,424元待繳;轉貸後月付金省2,166元、利息總共省下約:210,424元-113,549元=96,675元
二、由於薪資半年内有預支,故請L先生僅提供近三個月的薪資明細,避免掉被徵授信查到薪資起伏落差,進一步質疑並且產生負面觀感甚至婉拒申請。
三、因為L先生現職公司資本額小、職稱、最高學歷、勞健保投保薪資僅申報最低級距,加上兩張信用卡永久額度較低,有信貸、車貸等支出佔比等(雖然負債比算得過),但要爭取降低利率也會有一定難度。
銀行最終審查結果:
核准30萬/分五年攤還本息/利率6%/月付金5,800元/限定12個月內不能清償整筆貸款
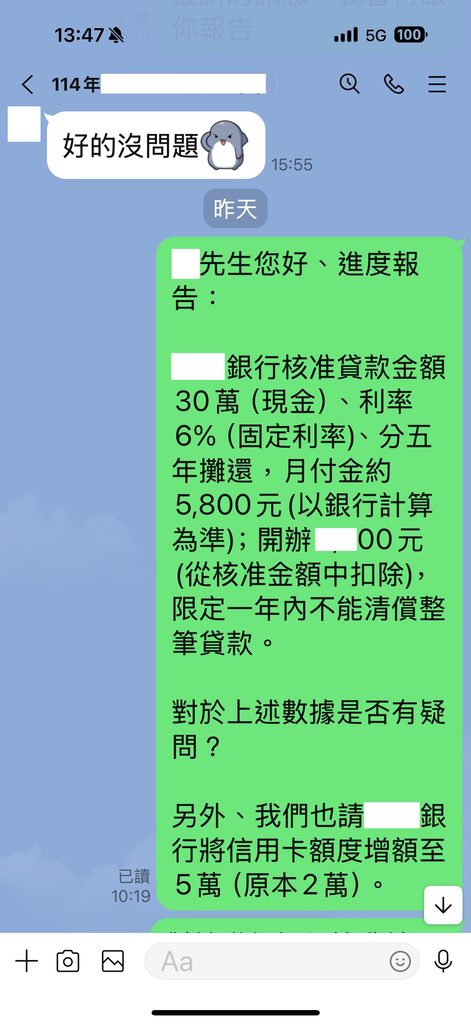
結案後心得:
以該網友申請50萬未果,銀行反向修正至30萬(現金),坦白說結果是有點出乎意料;但這筆30萬實際上仍具有相當大的作用,重點利率從14.9%一下降至6%,總繳利息前後相比較就少了11萬!故即便核准金額遭降、但能省多少數據一算便知。
誠摯地感謝L先生的信任與囑託,也預祝他主業兼職工作均順利平安,能省利息節流又能多開方開源、讓自己手頭不再緊迫。
本篇真實案例,非經『作者本人同意』,如發現網友擅自轉載刊登,將以違反著作權法提出告訴!請網友自重。